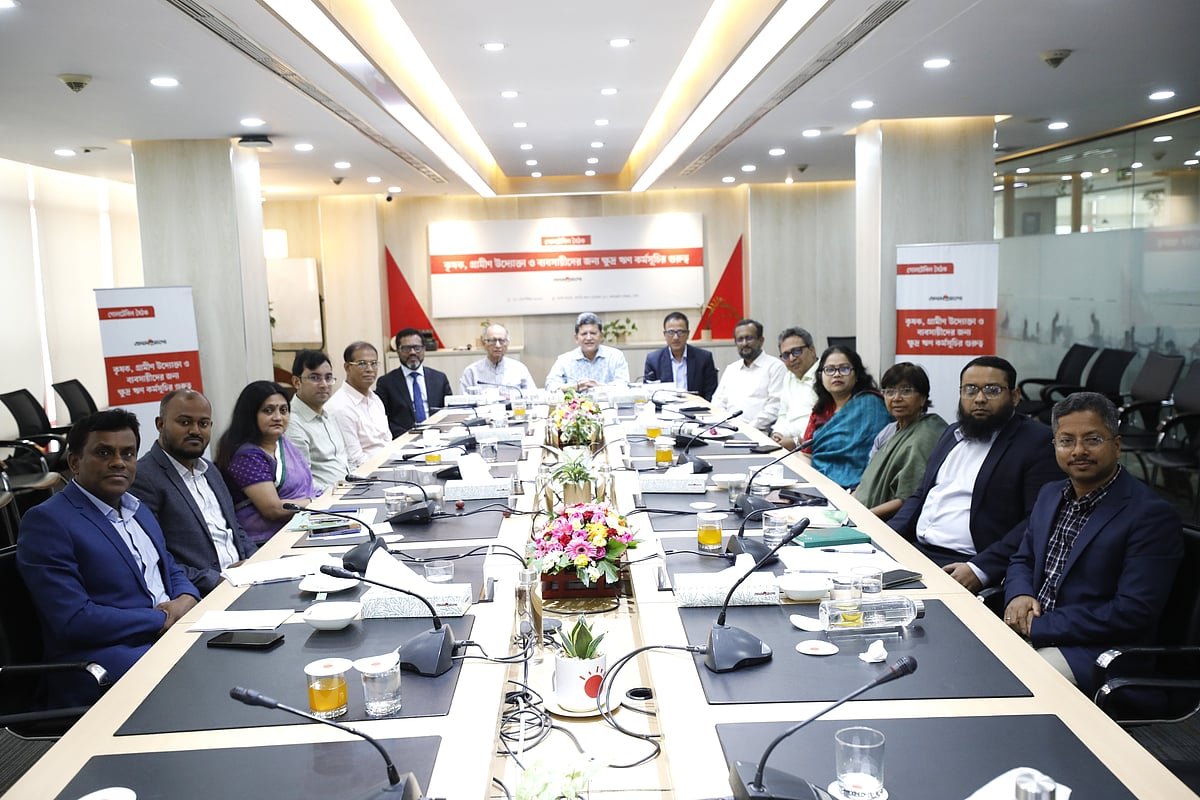
প্রথম আলোর উদ্যোগে ‘কৃষক, গ্রামীণ উদ্যোক্তা ও ব্যবসায়ীদের জন্য ক্ষুদ্র ঋণ কর্মসূচির গুরুত্ব’ শীর্ষক গোলটেবিল বৈঠক অনুষ্ঠিত হয় ১০ সেপ্টেম্বর ঢাকার প্রথম আলো কার্যালয়ে।
হোসেন জিল্লুর রহমান
(সাবেক তত্ত্বাবধায়ক সরকারের উপদেষ্টা), নির্বাহী চেয়ারম্যান, পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টার (পিপিআরসি)
অধ্যাপক ড. মোহাম্মদ হেলাল উদ্দিন
এক্সিকিউটিভ ভাইস চেয়ারম্যান, মাইক্রোক্রেডিট রেগুলেটরি অথরিটি
মো. ফজলুল কাদের
ব্যবস্থাপনা পরিচালক, পল্লী কর্ম সহায়ক ফাউন্ডেশন (পিকেএসএফ)
ড. মুস্তফা কে মুজেরী
সাবেক মহাপরিচালক, বাংলাদেশ উন্নয়ন গবেষণাপ্রতিষ্ঠান (বিআইডিএস)
নওশাদ মোস্তাফা
পরিচালক, এসএমই অ্যান্ড স্পেশাল প্রোগ্রামস, বাংলাদেশ ব্যাংক
মোহাম্মদ মামদুদুর রশীদ
প্রধান নির্বাহী কর্মকর্তা (সিইও), ইউনাইটেড কমার্শিয়াল ব্যাংক পিএলসি
লীলা রশিদ
সাবেক নির্বাহী পরিচালক, বাংলাদেশ ব্যাংক
মো.সাজ্জাদ হোসেন
নির্বাহী পরিচালক, ক্রেডিট অ্যান্ড ডেভেলপমেন্ট ফোরাম (সিডিএফ)।
সায়মা হক বিদিশা
অধ্যাপক, অর্থনীতি বিভাগ, ঢাকা বিশ্ববিদ্যালয়।
নাজনীন আহমেদ
নির্বাহী পরিচালক, সেন্টার ফর পলিসি ডায়ালগ (সিপিডি)।
মো. সায়েদুল হক
হেড অব মাইক্রোইনস্যুরেন্স; মাইক্রোফাইন্যান্স, ব্র্যাক।
সুমন চন্দ্র সাহা
উপমহাব্যবস্থাপক, এসএমই ফাউন্ডেশন।
মো. ফয়সাল খন্দকার
যুগ্ম পরিচালক, কৃষি ঋণ বিভাগ, বাংলাদেশ ব্যাংক;
সিতি সালমা খান
স্বত্বাধিকারী, সাত সতেরো।
মীর রায়হান আলী
ব্যবস্থাপনা পরিচালক, প্লাটিনাম প্রিন্ট অ্যান্ড প্যাক লিমিটেড।
সঞ্চালনা:
ফিরোজ চৌধুরী, সহকারী সম্পাদক, প্রথম আলো
হোসেন জিল্লুর রহমান
(সাবেক তত্ত্বাবধায়ক সরকারের উপদেষ্টা)
নির্বাহী চেয়ারম্যান, পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টার (পিপিআরসি)
বাংলাদেশের কৃষক, গ্রামীণ উদ্যোক্তা ও ব্যবসায়ীদের জন্য ক্ষুদ্রঋণ কর্মসূচির গুরুত্ব নতুনভাবে অনুধাবন করা জরুরি। ১৯৮০-এর দশকে ক্ষুদ্রঋণের যে ভাবমূর্তি তৈরি হয়েছিল, তা ছিল দারিদ্র্য বিমোচনের হাতিয়ার হিসেবে। দরিদ্রতম মানুষের জন্য আজও এটি গুরুত্বপূর্ণ। তবে সময়ের সঙ্গে ক্ষুদ্রঋণ এখন সামাজিক প্রবৃদ্ধির সম্ভাব্য চালক হয়ে উঠেছে। দারিদ্র্য বিমোচনের হাতিয়ার থেকে উন্নয়ন সূচকে এই উত্তরণ অত্যন্ত গুরুত্বপূর্ণ। কারণ, আজকের গ্রহীতা বহুমুখী। গ্রামীণ অর্থনীতিতে নানামুখী বিবর্তন হয়েছে। আজকের কৃষকও আগের সেই চিরাচরিত কৃষক নন; তাঁকে উদ্যোক্তা হিসেবেও দেখতে হবে। কৃষকের মধ্যে প্রযুক্তি গ্রহণের সক্ষমতাও বিস্ময়করভাবে বেড়েছে। তাই ক্ষুদ্রঋণের নতুন ভূমিকা বুঝতে হলে গ্রহীতার এই পরিবর্তনকে বুঝতে হবে। আলোচনার কেন্দ্রে চারটি বিষয় গুরুত্বপূর্ণ—অর্থায়ন, হয়রানি, নীতি ও উদ্ভাবন।
শুধু ঋণ দিলেই হবে না; প্রয়োজনের সময়ে প্রয়োজনীয় অর্থ পৌঁছাতে হবে এবং প্রক্রিয়াগত হয়রানি কমাতে হবে। উদ্যোক্তা, ক্ষুদ্র ব্যবসায়ী ও এসএমই—সবাইকে অন্তর্ভুক্তির বিষয়টি নজরে রাখতে হবে।
বাংলাদেশের পরবর্তী অর্থনৈতিক রূপান্তরে ক্ষুদ্রঋণ একটি গুরুত্বপূর্ণ স্তম্ভ। তবে ক্ষুদ্রঋণকেও নিজেকে রূপান্তর করতে হবে। বাংলাদেশ ব্যাংক চলতি অর্থবছরে ৬০ হাজার কোটি টাকার কৃষিঋণ বিতরণের লক্ষ্যমাত্রা নিয়েছে।
একই সঙ্গে শুধু ঋণের ওপর নির্ভর না করে গ্রামীণ অর্থনীতির অবকাঠামো ও স্থানীয় বিনিয়োগে সরাসরি সরকারি বিনিয়োগের সুযোগ তৈরি করতে হবে। কারণ, নতুন গ্রামীণ বাস্তবতায় কৃষি, কৃষক, নতুন উদ্যোক্তা, অকৃষি খাত ও ভ্যালু চেইন একে অপরের সঙ্গে যুক্ত। দেশের অর্থনৈতিক প্রবৃদ্ধি বাড়াতে হলে শুধু অর্থায়ন ও সুদহারের পাশাপাশি প্রক্রিয়াগত জটিলতা বা হয়রানি বন্ধ, নীতি ঘাটতি দূর এবং উদ্ভাবনে জোর দিতে হবে। এতে গ্রামীণ মানুষের কর্মসংস্থান ও আয় বাড়ানোর পাশাপাশি স্থানীয় অর্থনীতির ভিত আরও শক্তিশালী হবে।
অধ্যাপক ড. মোহাম্মদ হেলাল উদ্দিন,
এক্সিকিউটিভ ভাইস চেয়ারম্যান, মাইক্রোক্রেডিট রেগুলেটরি অথরিটি
বর্তমানে বাংলাদেশে ক্ষুদ্রঋণ খাতে সদস্য ৪ কোটি ৩৭ লাখ এবং ঋণগ্রহীতা ৩ কোটি ১৬ লাখের বেশি। উদ্যোক্তা ঋণের পরিমাণও বেড়েছে। ফলে এর গুরুত্ব শুধু দরিদ্র মানুষের প্রয়োজন মেটানোর মধ্যে সীমাবদ্ধ নেই; গ্রামীণ ও অনানুষ্ঠানিক উদ্যোক্তাদের টিকে থাকা ও এগিয়ে যাওয়ার সঙ্গেও এটি যুক্ত। তবে গুরুত্ব আরও বাড়াতে ঋণের খরচ কমানো, প্রয়োজনের সময়ে ঋণ পৌঁছানো, উপযুক্ত ঋণপণ্য তৈরি এবং প্রযুক্তির ব্যবহার বাড়াতে হবে। প্রচলিত ব্যাংক ব্যবস্থায় এক-তৃতীয়াংশ ঋণখেলাপি। ক্ষুদ্রঋণদাতা প্রতিষ্ঠানের ঋণ ৯৫ শতাংশই ফেরত আসে। ফলে ক্ষুদ্রঋণ বিতরণের তহবিল পাওয়ার ক্ষেত্রে ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর (এমএফআই) অগ্রাধিকার পাওয়া উচিত। এমএফআইয়ের ঋণ নিয়ে কেউ ক্ষতিগ্রস্ত হয়নি। তবে সুদহার ২৪ শতাংশ থেকে ২০ শতাংশে নামিয়ে আনা গেলে ক্ষুদ্রঋণের চাহিদা বেড়ে যাবে। ক্ষুদ্রঋণের মডেল আলাদা, তাই এর প্রয়োজনও থাকবে। ক্ষুদ্রঋণ ও ব্যাংকঋণের পার্থক্য বোঝাতে একটি উদাহরণ দিই।
মুন্সিগঞ্জের নিমতলায় দেখেছি, স্বর্ণকারেরা গয়না জামানত রেখে পাঁচ মিনিটের মধ্যে ঋণ দিচ্ছেন। কারণ, জামানতটি তাঁদের হাতে, প্রয়োজন হলে দ্রুত নগদ করা যায়। ব্যাংকিং ব্যবস্থায় জামানত থাকলেও আইনি প্রক্রিয়ার জটিলতায় তা দ্রুত নগদ করা কঠিন। অন্যদিকে ক্ষুদ্রঋণে জামানত না থাকলেও গ্রাহকের সঙ্গে নিবিড় যোগাযোগ ও কিস্তিভিত্তিক পরিশোধের ভিন্ন মডেল কাজ করে।
বাংলাদেশের কৃষক, গ্রামীণ উদ্যোক্তা ও ব্যবসায়ীদের জন্য ক্ষুদ্রঋণের গুরুত্ব এখানেই। আয়বৈষম্যের বড় কারণ সম্পদবৈষম্য। যাঁদের সম্পদ নেই, তাঁরা প্রচলিত ব্যাংকিং ব্যবস্থায় বাধাগ্রস্ত হন। ক্ষুদ্রঋণ সেই অর্থায়ন-বৈষম্য কমানোর একটি গুরুত্বপূর্ণ মাধ্যম। জলবায়ু পরিবর্তনের কারণে শহরাঞ্চলেও এর গুরুত্ব বাড়ছে। বিশেষ করে নতুন উদ্যোক্তা ও অনানুষ্ঠানিক খাতের মানুষের জন্য দ্রুত ও সহজ অর্থায়নের সুযোগ তৈরি করা এখন আরও জরুরি হয়ে উঠেছে। এতে তাঁদের ব্যবসা টিকিয়ে রাখার পাশাপাশি নতুন কর্মসংস্থান সৃষ্টি এবং স্থানীয় অর্থনীতিকে আরও গতিশীল করার সুযোগ তৈরি হবে।
মো. ফজলুল কাদের
ব্যবস্থাপনা পরিচালক, পল্লী কর্ম–সহায়ক ফাউন্ডেশন (পিকেএসএফ)
‘ক্ষুদ্রঋণ’ নামটি এখন আর ঋণের আকার বোঝায় না। একসময় ৩০০ টাকার ঋণ দেওয়া হতো, এখন ৫০ লাখ টাকা পর্যন্ত ঋণ দেওয়া হয়। মূল বিষয় হলো আনুষ্ঠানিক অর্থায়ন থেকে বাদ পড়া মানুষকে টেকসই প্রাতিষ্ঠানিক অর্থায়নের আওতায় আনা। তবে কৃষক ও ক্ষুদ্র উদ্যোক্তার অর্থের প্রয়োজনের সময়ের সঙ্গে ঋণ সরবরাহের সময়ের বড় ধরনের অসামঞ্জস্য রয়েছে। এ কারণে একাধিক উৎস থেকে ঋণ নেওয়ার প্রবণতা তৈরি হয়।
ক্ষুদ্রঋণকে বাংলাদেশের অন্তর্ভুক্তিমূলক প্রবৃদ্ধির ইঞ্জিন হিসেবে কীভাবে ব্যবহার করা যায়, বিশেষ করে মাইক্রো এন্টারপ্রাইজ খাতকে কীভাবে এটি সহায়তা করতে পারে, সেটিতে জোর দিতে চাই।
গত ৫০ বছরে খাদ্য উৎপাদন প্রায় চার গুণ বাড়লেও কৃষকের মার্জিন বাড়েনি; উৎপাদন ব্যয় বেড়েছে। কৃষিকে অর্থায়ন আর কৃষককে অর্থায়ন এক বিষয় নয়। কৃষির মধ্যেও ক্রপ, অ্যাকুয়াকালচার, লাইভস্টকসহ নানা খাত রয়েছে, যেগুলোর লাভজনকতা ভিন্ন। প্রযুক্তির ব্যবহারে কিছু খাতে বিনিয়োগের রিটার্নও বেড়েছে।
শুধু ঋণ দিয়ে প্রবৃদ্ধিভিত্তিক অন্তর্ভুক্তিমূলক অর্থনীতি গড়া সম্ভব নয়। ভ্যালু চেইনের জট খুলতে সরকারি বিনিয়োগ, ইকুইটি ও অন্যান্য অর্থায়নও প্রয়োজন। প্রযুক্তি এখন ফলন ও ঝুঁকি পর্যবেক্ষণ, ব্যয় কমানো, বিমা ও বাজারসংযোগে বড় ভূমিকা রাখতে পারে। একই সঙ্গে সুদের হার কমানো জরুরি, কারণ বর্তমান হারে সম্ভাবনাময় ও ঝুঁকিপূর্ণ উদ্যোগ অর্থায়ন বাধাগ্রস্ত হয়।
তবে প্রযুক্তির ব্যবহার বাড়লেও ক্ষুদ্রঋণের মানবিক যোগাযোগের প্রয়োজন বহুদিন থাকবে। পাশাপাশি বিএসটিআই, ট্রেড লাইসেন্সসহ বিভিন্ন প্রক্রিয়া সহজ ও গতিশীল করতে হবে, যাতে কৃষক ও উদ্যোক্তাদের পথ মসৃণ হয়।
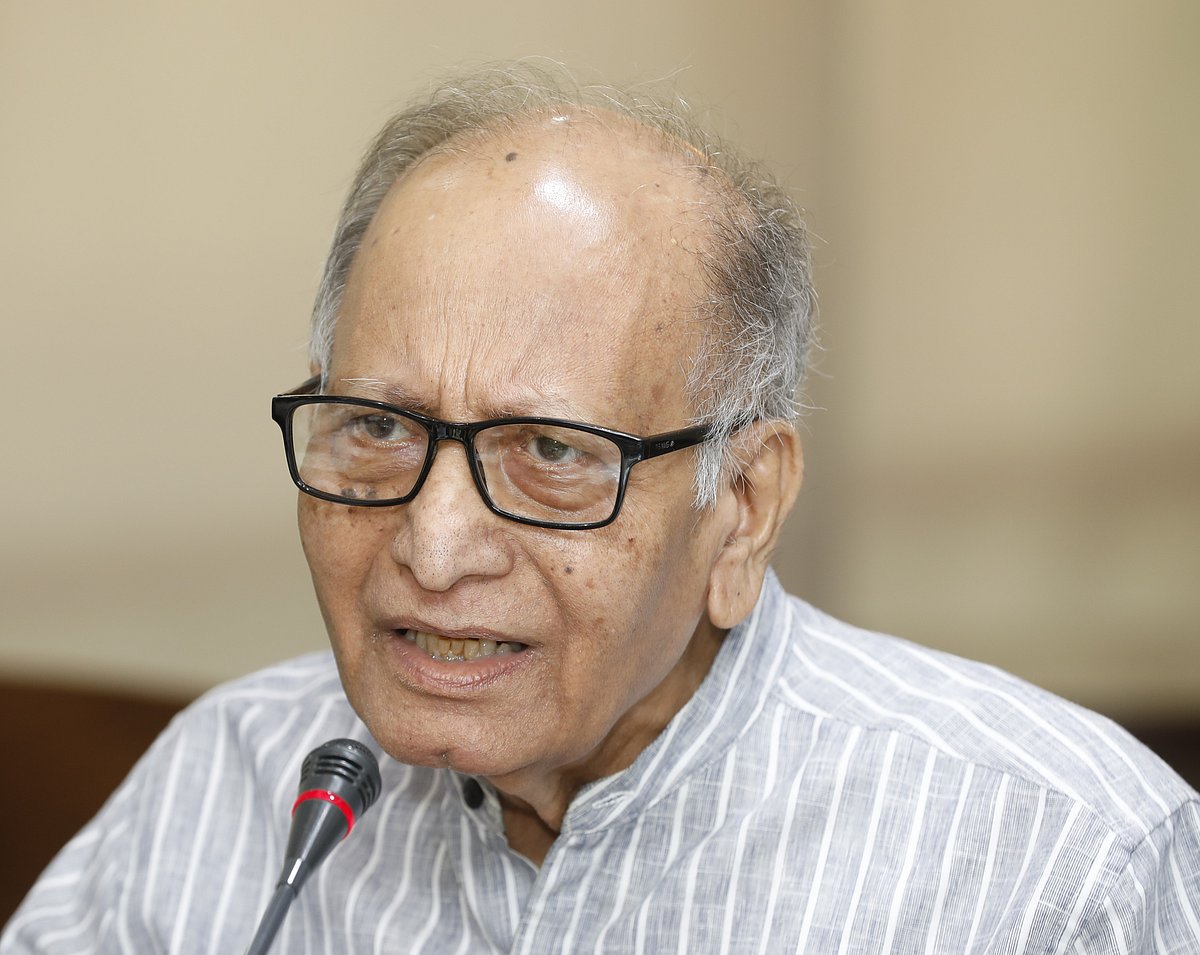
ড. মুস্তফা কে মুজেরী, সাবেক মহাপরিচালক, বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠান (বিআইডিএস)
স্বাধীনতার পর বাংলাদেশের গ্রামীণ অর্থনীতিতে যে পরিবর্তন ও বিবর্তন হয়েছে, তার আলোকে ক্ষুদ্রঋণের ভূমিকা দেখা জরুরি। ক্ষুদ্রঋণ যে উদ্দেশ্য নিয়ে যাত্রা শুরু করেছিল, সময়ের সঙ্গে তার ভূমিকাও বদলেছে। একসময় এটি পুনর্বাসনকেন্দ্রিক ছিল, এখন গ্রামীণ অর্থনীতির প্রবৃদ্ধির চালক হিসেবে এর ভূমিকা বাড়ছে। আমরা তিন বছর মেয়াদি গ্রামীণ অর্থায়ন নিয়ে কাজ করেছি। ২২টি প্রতিবেদনে কৃষক, উদ্যোক্তা, নারী উদ্যোক্তা ও গ্রামীণ জনগোষ্ঠীর অর্থায়নের বিষয়গুলো বিশ্লেষণ করেছি। আমাদের গ্রামীণ অর্থায়ন জরিপে দেখা গেছে, ব্যাংক ও নন-ব্যাংক আর্থিক প্রতিষ্ঠান কৃষি খাতে ৫ শতাংশের কম এবং অকৃষি খাতে ৩ শতাংশের কিছু বেশি জনগোষ্ঠীকে অর্থায়ন করে।
বিপরীতে ক্ষুদ্রঋণ কৃষি খাতে ৩৯ শতাংশের বেশি এবং অকৃষি খাতে ৫০ শতাংশের বেশি মানুষের কাছে পৌঁছায়। অর্থাৎ ক্ষুদ্র কৃষক ও গ্রামীণ উদ্যোক্তাদের অর্থায়নে ক্ষুদ্রঋণের বড় ভূমিকা রয়েছে। তবে শুধু ঋণ দিয়ে কৃষক বা ক্ষুদ্র উদ্যোক্তার জীবনে স্থায়ী পরিবর্তন আনা সম্ভব নয়। কৃষকের বড় সমস্যা এখন উৎপাদন নয়, ন্যায্যমূল্য পাওয়া ও বাজারজাতকরণ। তাই ঋণের সঙ্গে বাজারসংযোগ, ইনপুট ও অন্যান্য সেবা যুক্ত করতে হবে। এ কাজে সরকারি প্রতিষ্ঠান, সম্প্রসারণ সেবা ও এনজিওকে সমন্বিতভাবে কাজ করতে হবে। গ্রামীণ উদ্যোক্তাদের ক্ষেত্রেও ঋণের পাশাপাশি প্রয়োজন অন্যান্য সেবা ও বাজারসংযোগ। আবার কটেজ থেকে মাইক্রো, মাইক্রো থেকে স্মল এবং স্মল থেকে মিডিয়ামে যেতে হলে বিনিয়োগ প্রয়োজন। সেখানে ব্যাংকের সঙ্গে ক্ষুদ্রঋণের সংযোগ জরুরি। এই সমন্বিত উদ্যোগই গ্রামীণ অর্থনীতি ও মানুষের কাঙ্ক্ষিত পরিবর্তন আনতে পারে।
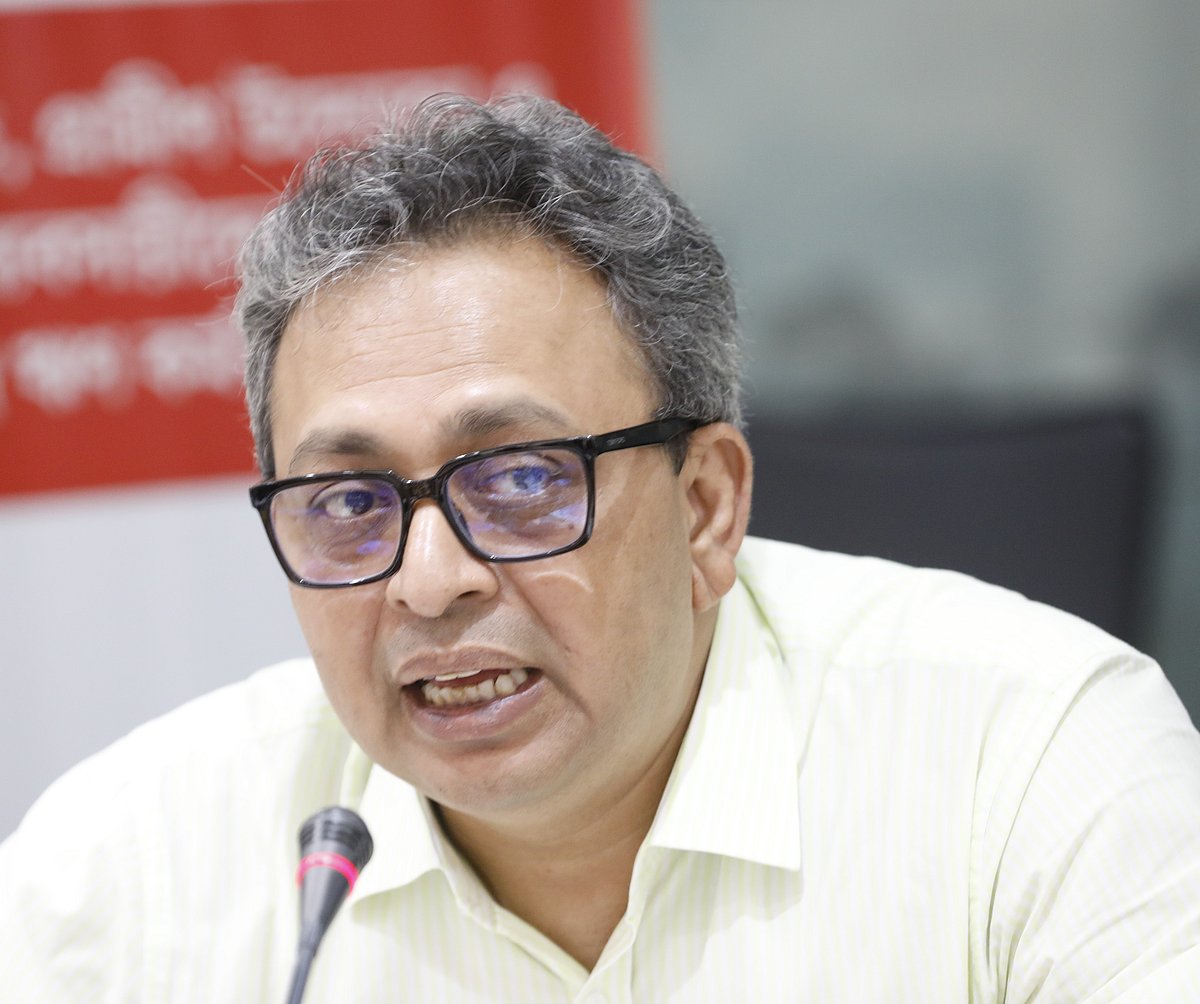
নওশাদ মোস্তাফা, পরিচালক, এসএমই অ্যান্ড স্পেশাল প্রোগ্রামস ডিপার্টমেন্ট, বাংলাদেশ ব্যাংক
ক্ষুদ্রঋণ দেওয়ার ক্ষেত্রে প্রচলিত প্রতিষ্ঠানগুলোকেই সব সময় প্রয়োজন হবে, এমনটি ধরে নেওয়া যাবে না। আমাদের বিকল্প পথ খুঁজতে হবে। সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো পাঁচ বছর পর অর্থায়নের চিত্র কী হবে, তা আমরা জানি না। পরিস্থিতি দ্রুত বদলাচ্ছে। আমরা সম্প্রতি পিকেএসএফকে ৫ হাজার কোটি টাকা দিয়েছি। সেখানে সর্বোচ্চ ১৭ শতাংশ সুদে ঋণ দেওয়ার ব্যবস্থা করা হয়েছে। এ ধরনের নীতিগত সমন্বয় গুরুত্বপূর্ণ। কারণ, কৃষক ও গ্রামীণ উদ্যোক্তার জন্য শুধু ঋণের সুদ নয়, প্রয়োজনের সময়ে ঋণ পাওয়া আরও গুরুত্বপূর্ণ। আজ ঋণ নিয়ে এক সপ্তাহ পরে পেলে অনেক সময় সেটি আর কাজে লাগে না। তাই মৌসুমি ওয়ার্কিং ক্যাপিটালের প্রয়োজনও বিবেচনায় নিতে হবে। কেন্দ্রীয় ব্যাংক এখন আগের চেয়ে বেশি উন্মুক্ত।
কৃষি, ক্ষুদ্র ও মাঝারি উদ্যোক্তা এবং আর্থিক অন্তর্ভুক্তির নীতিতে আমরা বিভিন্ন অংশীজনের সঙ্গে কথা বলছি। কারণ, তথ্যের অসমতা বড় সমস্যা। যাঁরা বড় পরিসরে কাজ করছেন, তাঁদেরও তথ্যের ঘাটতি আছে; অথচ দেশে লাখ লাখ ক্ষুদ্র উদ্যোক্তা আছেন, যাঁরা আরও পিছিয়ে। এ কারণে বাংলাদেশ ব্যাংকের একার পক্ষে সব করা সম্ভব নয়। আইএনএম, এসএমই ফাউন্ডেশন, প্রথম আলোসহ সবাইকে নিজ নিজ জায়গা থেকে কাজ করতে হবে। আমরা ‘উদ্যোগ’ নামে নতুন একটি কর্মসূচি নিচ্ছি। গ্রান্ট ও ঋণের সমন্বয়ে– প্রথমে ৬৪টি উপজেলায় এবং পরে ৫০৩টি উপজেলায় নতুন উদ্যোক্তাদের ব্লেন্ডেড ফাইন্যান্স দেওয়া হবে। কৃষক, গ্রামীণ উদ্যোক্তা ও ব্যবসায়ীদের প্রয়োজন অনুযায়ী অর্থায়নের নতুন পথ তৈরি করাই এখানে গুরুত্বপূর্ণ। সময় দ্রুত চলে যাচ্ছে, তাই সবাইকে একসঙ্গে কাজ করতে হবে।
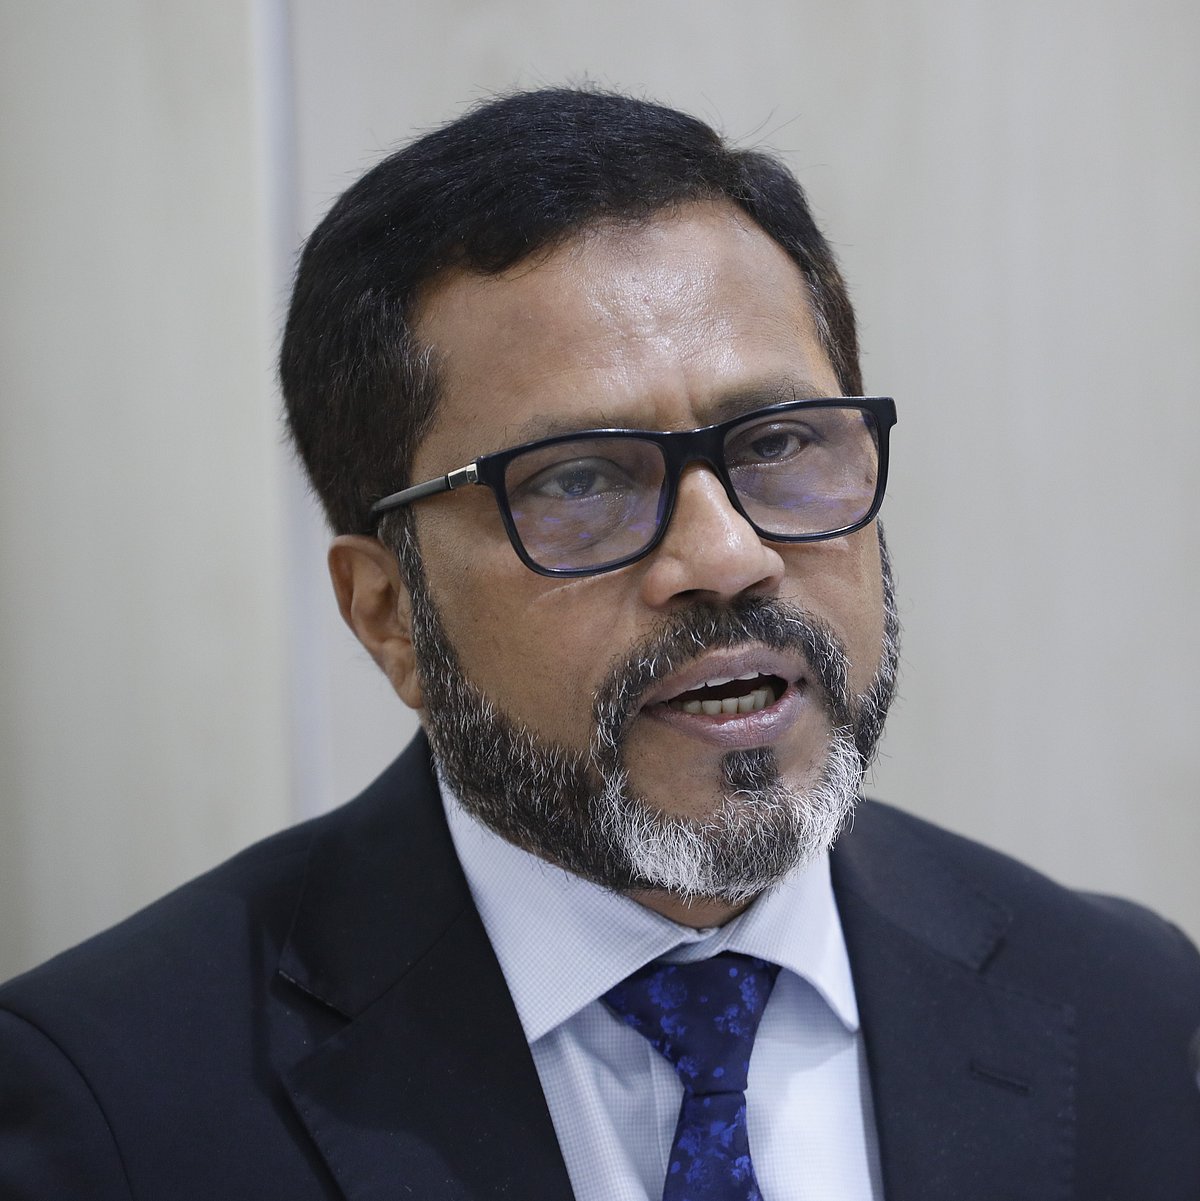
মোহাম্মদ মামদুদুর রশীদ, প্রধান নির্বাহী কর্মকর্তা (সিইও), ইউনাইটেড কমার্শিয়াল ব্যাংক পিএলসি
কৃষক, ক্ষুদ্র উদ্যোক্তা ও গ্রামীণ ব্যবসায়ীদের আনুষ্ঠানিক অর্থায়নের আওতায় আনতে বিভিন্ন উদ্যোগ গ্রহণ করেছে ইউসিবি। এ ক্ষেত্রে ক্লাস্টারভিত্তিক অর্থায়ন, পুনঃ অর্থায়ন সুবিধা এবং নারী উদ্যোক্তাদের জন্য অর্থায়নের সুযোগ বাড়ানোর ওপর বিশেষ গুরুত্ব দেওয়া হচ্ছে।
কৃষিঋণের ক্ষেত্রে সময় অত্যন্ত গুরুত্বপূর্ণ। তাই প্রযুক্তি ও ডিজিটাল ডকুমেন্টেশনের মাধ্যমে এক দিনে কৃষিঋণ বিতরণের সক্ষমতাও তৈরি করেছে ইউসিবি। দ্রুত ঋণ দেওয়ার পাশাপাশি ক্লাস্টারভিক্তিক অর্থায়নের আওতায় আটটি গুরুত্বপূর্ণ কৃষি এলাকায় প্রায় ৪ হাজার ৩৮ জন কৃষককে অর্থায়ন করা হয়েছে। পাশপিাশি সংরক্ষণ, পরিবহন, প্রক্রিয়াজাতকরণ ও বাজারজাতকরণ—অর্থাৎ পুরো ভ্যালু চেইনকে বিবেচনায় নেওয়া হচ্ছে। ‘ভরসার নতুন জানালা’ কর্মসূচির মাধ্যমে কৃষক ও কৃষি উদ্যোক্তাদের প্রশিক্ষণ, কৃষি উপকরণ ও প্রযুক্তিগত সহায়তা দেওয়া হচ্ছে। এর মাধ্যমে আমরা দেখিয়েছি, শুধু আয় নয়, উৎপাদন খরচ ও লাভের হিসাব কৃষকদের বোঝানোটাও গুরুত্বপূর্ণ।
অন্যদিকে ক্ষুদ্র, প্রান্তিক ও নতুন উদ্যোক্তাদের আর্থিক রেকর্ড না থাকার সমস্যা সমাধানে ৩৯টি ব্যাংকের উদ্যোগে স্টার্টআপ অর্থায়নের একটি প্রতিষ্ঠান গড়ে উঠেছে। তাদের পুনঃ অর্থায়ন সুবিধার আওতায় আনার পাশাপাশি জামানতবিহীন অর্থায়নের সুযোগও দিচ্ছে ইউসিবি। নারী উদ্যোক্তাদের জন্যও দেওয়া হচ্ছে বিশেষ সুবিধা।
অন্তর্ভুক্তিমূলক অর্থায়ন নিশ্চিত করতে হলে কৃষক, গ্রামীণ উদ্যোক্তা ও স্থানীয় ব্যবসায়ীদের প্রয়োজন অনুযায়ী ব্যাংক, ক্ষুদ্রঋণ প্রতিষ্ঠান এবং অন্যান্য সংশ্লিষ্ট পক্ষকে সমন্বিতভাবে কাজ করতে হবে। তবেই অর্থায়ন শুধু ঋণ বিতরণের মধ্যে সীমাবদ্ধ না থেকে গ্রামীণ অর্থনীতির উৎপাদনশীলতা ও প্রবৃদ্ধি বাড়ানোর কার্যকর হাতিয়ার হয়ে উঠবে।
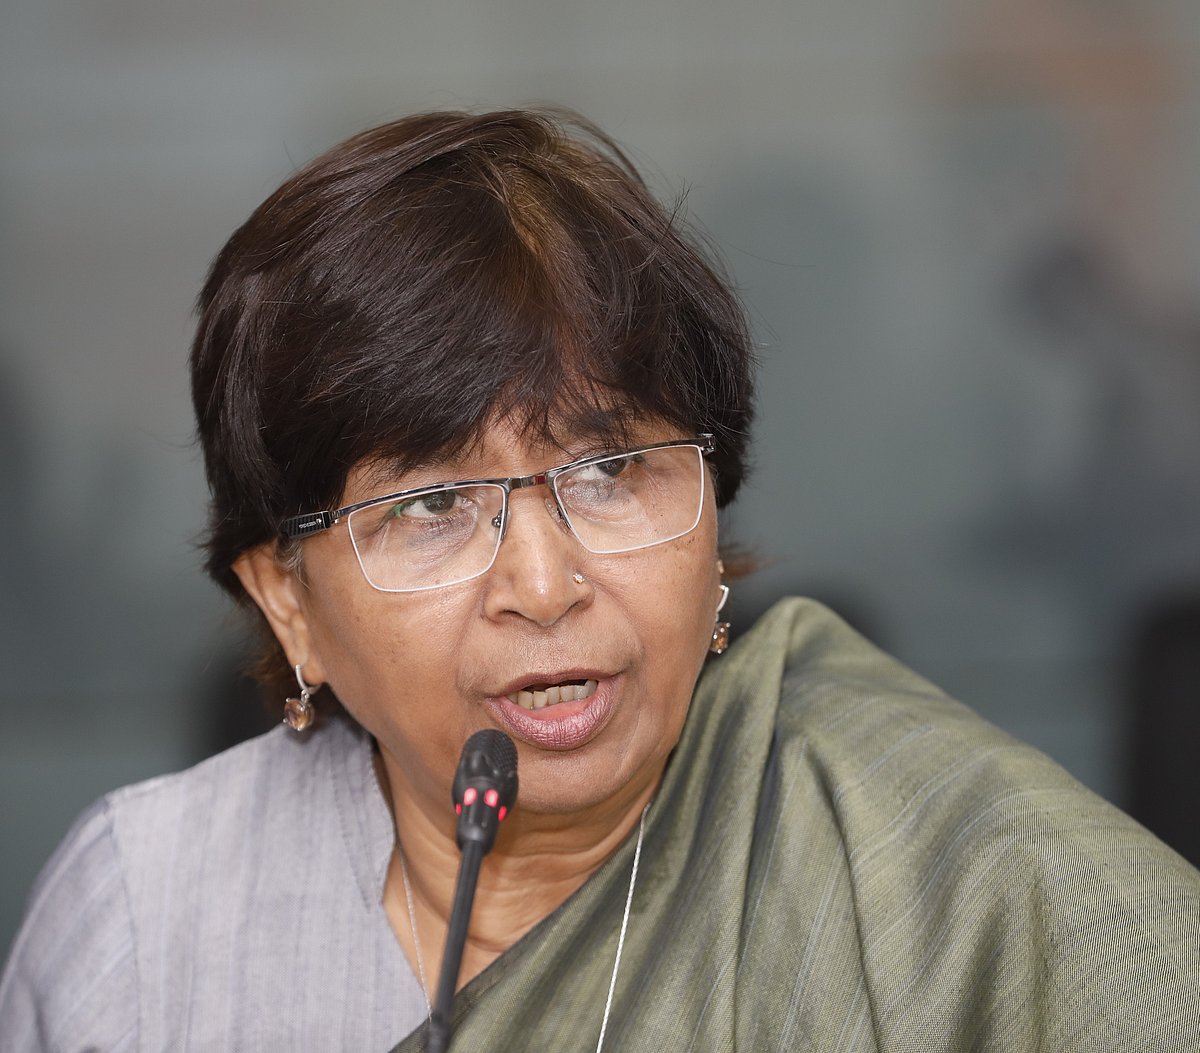
লীলা রশিদ, সাবেক নির্বাহী পরিচালক, বাংলাদেশ ব্যাংক
গ্রামীণ কৃষক, উদ্যোক্তা ও ব্যবসায়ীদের উন্নতির সঙ্গে সামঞ্জস্য রেখে আমাদের অর্থায়নের কাঠামোও নতুন করে ভাবতে হবে। বাংলাদেশে কৃষককে অর্থায়নের জন্য কৃষি ব্যাংক তৈরি হলেও একসময় দেখা গেছে, কাঙ্ক্ষিত পর্যায়ে কৃষকের কাছে পৌঁছানো সম্ভব হচ্ছে না। পরে ক্ষুদ্রঋণ সেই ঘাটতি পূরণে গুরুত্বপূর্ণ ভূমিকা রেখেছে। শুরুতে ক্ষুদ্রঋণের দারিদ্র্যকেন্দ্রিক দৃষ্টিভঙ্গি থাকলেও পরে ব্যবসায়িক দৃষ্টিভঙ্গিতে যাওয়ায় আমি কোনো সমস্যা দেখি না। কৃষক ও প্রতিষ্ঠান—উভয়ের লাভ হওয়াই গুরুত্বপূর্ণ।
তবে দীর্ঘদিনের অভিজ্ঞতায় কিছু সীমাবদ্ধতাও স্পষ্ট হয়েছে। বিশেষ করে কৃষকের কিস্তির সময়সূচি, ফসল উৎপাদনের সময়, কৃষি ও ব্যবসার ঝুঁকি—এসবের সঙ্গে ঋণকে সামঞ্জস্যপূর্ণ করতে হবে।
ঋণের সঙ্গে বিমা, সম্প্রসারণ সেবা ও অন্যান্য সহায়তা মিলিয়ে একটি পূর্ণাঙ্গ আর্থিক পণ্য প্রয়োজন। একই সঙ্গে ২৪ শতাংশ সুদের হারও কৃষকের উৎপাদন, ফসল ও ঝুঁকির সঙ্গে সব সময় সামঞ্জস্যপূর্ণ নয়।
এখন প্রযুক্তির কারণে শেষ প্রান্তের মানুষের কাছে পৌঁছানো সম্ভব। ক্ষুদ্রঋণ প্রতিষ্ঠান, ব্যাংক, মোবাইল ফাইন্যান্সিয়াল সার্ভিস, এজেন্ট ব্যাংকিং ও ডিজিটাল ব্যাংক—সব কটির এখানে ভূমিকা আছে। তবে নির্ভরযোগ্য কেন্দ্রীয় তথ্যভান্ডারের অভাব বড় সমস্যা। কৃষিঋণ ও পুনঃ অর্থায়ন কর্মসূচির অর্থ প্রকৃত কৃষক বা উদ্যোক্তার কাছে কতটা পৌঁছাচ্ছে, সেটিও নিশ্চিত করা দরকার।
আমি মনে করি, ব্যাংক ও ক্ষুদ্রঋণ প্রতিষ্ঠানকে প্রতিদ্বন্দ্বী নয়, পরস্পরের পরিপূরক হিসেবে কাজ করতে হবে। বাংলাদেশ ব্যাংক ও সরকারকে সমন্বয় করে বাজার ও নীতিগত উদ্যোগ নিতে হবে। পুনঃ অর্থায়নের অর্থ কার্যকরভাবে মাঠপর্যায়ে পৌঁছাতে পারলেই কৃষক, গ্রামীণ উদ্যোক্তা ও ব্যবসায়ীরা প্রকৃতভাবে উপকৃত হবেন।
মো. সাজ্জাদ হোসেন, নির্বাহী পরিচালক, ক্রেডিট অ্যান্ড ডেভেলপমেন্ট ফোরাম (সিডিএফ)
প্রত্যন্ত অঞ্চলের কৃষকের কাছে কৃষিঋণ পৌঁছাতে ক্ষুদ্রঋণ খাতের ভূমিকা অপরিহার্য। ব্যাংক সাধারণত একটি পর্যায় পর্যন্ত পৌঁছাতে পারে, কিন্তু প্রত্যন্ত অঞ্চলে কৃষকের কাছে সরাসরি ঋণ পৌঁছে দেওয়ার জন্য যে ধরনের যাচাই–বাছাই বা তত্ত্বাবধায়ন প্রয়োজন, সে ক্ষেত্রে সাধারণ ব্যাংকের তুলনায় ক্ষুদ্রঋণ প্রতিষ্ঠানের সক্ষমতা বেশি।
আমাদের দেশে প্রায় ১ কোটি ৬৮ লাখ কৃষি পরিবার রয়েছে। ক্ষুদ্রঋণ খাতের তথ্য অনুযায়ী, ওভারল্যাপ বিবেচনায় নিলেও প্রায় ১ কোটি ৪০ লাখ কৃষকের কাছে এই খাতের ঋণ পৌঁছেছে। ফলে কৃষকের কাছে ঋণ বিতরণের বড় একটি মাধ্যম যে ক্ষুদ্রঋণ, তা অস্বীকার করার সুযোগ নেই। একইভাবে ব্যাংকিং খাতেও কৃষিঋণের বড় অঙ্ক রয়েছে। কিন্তু ব্যাংকের শাখা ও প্রত্যন্ত অঞ্চলে পৌঁছানোর সীমাবদ্ধতার কারণে ব্যাংক ও ক্ষুদ্রঋণ খাতকে পরস্পরের পরিপূরক হিসেবে দেখতে হবে।
ব্যাংক থেকে ক্ষুদ্রঋণ প্রতিষ্ঠানে অর্থপ্রবাহ আরও বাড়ানো দরকার। কারণ, ক্ষুদ্রঋণ প্রতিষ্ঠানের শাখা ও মাঠপর্যায়ের উপস্থিতি অনেক বেশি। ব্যাংকিং, মানি মার্কেট ও ক্ষুদ্রঋণ—এই বিভিন্ন স্তরের বাজারকে ভালোভাবে সংযুক্ত করা গেলে কৃষকের কাছে অর্থায়ন আরও কার্যকরভাবে পৌঁছানো সম্ভব।
পল্লী কর্ম–সহায়ক ফাউন্ডেশন উদ্যোগ ও ক্ষুদ্র উদ্যোক্তা তৈরিতে গুরুত্বপূর্ণ কাজ করছে। কটেজ, মাইক্রো ও অন্যান্য ক্ষুদ্র উদ্যোগের সংজ্ঞা অনুযায়ী তথ্য সংগ্রহ ও প্রকাশ আরও সুসংগঠিত হওয়া প্রয়োজন। কারণ, নির্ভরযোগ্য প্রকাশ্য তথ্য ছাড়া সঠিক নীতি ও গবেষণা করা কঠিন।
গ্রামীণ উন্নয়ন বা কৃষককে সরাসরি অর্থায়নের আওতায় আনতে হলে ক্ষুদ্রঋণ খাতের মাধ্যমেই এগোতে হবে।
সায়মা হক বিদিশা, অধ্যাপক, অর্থনীতি বিভাগ, ঢাকা বিশ্ববিদ্যালয়
উদ্যোক্তাদের জন্য কয়েকটি বিষয় খুব গুরুত্বপূর্ণ—তথ্য ও গবেষণাভিত্তিক তথ্য, ঋণ, অবকাঠামো, নীতিমালা ও বাজারের সঙ্গে সংযোগ। এর মধ্যে ঋণ নিয়ে অনেক আলোচনা হয়েছে। তবে আর্থিক সাক্ষরতার পাশাপাশি মোবাইল ফাইন্যান্সিয়াল সার্ভিসভিত্তিক বিকল্প অর্থায়নের উৎসগুলোও আমাদের আরও খুঁজে দেখা দরকার। নীতিমালার ক্ষেত্রেও শুধু বড় বিষয় নয়, ছোট ছোট নীতিগত পরিবর্তনও একজন উদ্যোক্তার জীবনে বড় প্রভাব ফেলতে পারে। কৃষিপণ্যের ক্ষেত্রেও তামাক, ভুট্টা বা গমের জন্য একই নীতি কার্যকর না–ও হতে পারে। তাই পণ্যভিত্তিক প্রয়োজন বিবেচনায় নেওয়া জরুরি।
তথ্যের ক্ষেত্রে লিঙ্গভিত্তিক তথ্যের পাশাপাশি কৃষক ও ক্ষুদ্র উদ্যোক্তারা আসলে কী ধরনের ঋণ বা সঞ্চয়ের সুবিধা চান, তা জানা দরকার। আমরা কী দিচ্ছি, তার চেয়ে মাঠপর্যায়ের মানুষ কী চান—এই জায়গাটিতে আমাদের আরও নজর দিতে হবে। ইউনিয়ন ডিজিটাল সেন্টারসহ বিভিন্ন জায়গায় থাকা সুবিধা, ঋণের সুযোগ ও আবেদনের প্রক্রিয়া সম্পর্কে, বিশেষ করে নারী উদ্যোক্তাদের তথ্য দেওয়ার ব্যবস্থাও করতে হবে।
ক্ষুদ্র উদ্যোক্তাদের জন্য ট্রেড লাইসেন্সের মতো ছোটখাটো বাধাগুলোয় আরও নমনীয় হওয়া দরকার। একই সঙ্গে একজন উদ্যোক্তা যেন সব সময় ক্ষুদ্রই না থাকেন, তাঁকে বড় হওয়ার সুযোগ দিতে হবে।
সবশেষে, ঋণ নিয়ে আসলে কী করা হচ্ছে, সেটিও গুরুত্বপূর্ণ। নারী ঋণ নিলেও তা তাঁর উদ্যোক্তা হওয়ার পথে কতটা সহায়তা করছে, তা দেখতে হবে। তাঁকে প্রচলিত কয়েকটি খাতের বাইরে গিয়ে বড় উদ্যোক্তা হওয়ার সুযোগ দিতে প্রয়োজনীয় অবকাঠামোগত সহায়তাও নিশ্চিত করতে হবে।
নাজনীন আহমেদ, নির্বাহী পরিচালক, সেন্টার ফর পলিসি ডায়ালগ (সিপিডি)
ক্ষুদ্রঋণ নিয়ে গবেষণা ও মাঠপর্যায়ের কাজের অভিজ্ঞতা থেকে দেখেছি, বিশেষ করে প্রত্যন্ত অঞ্চলে যেখানে ব্যাংকিং সেবা সহজে পৌঁছায় না, সেখানে ক্ষুদ্রঋণের প্রয়োজনীয়তা অনস্বীকার্য। বাংলাদেশে, যেমন এশিয়া–প্যাসিফিক অঞ্চলের বিভিন্ন দেশেও এর কার্যকারিতা দেখা যায়। আফগানিস্তানের মতো কঠিন পরিবেশেও ক্ষুদ্রঋণ অনেক পরিবার ও নারী উদ্যোক্তাকে টিকে থাকতে সহায়তা করছে।
এখন প্রশ্ন হলো, এই ঋণ আরও কার্যকরভাবে কীভাবে দেওয়া যায়। প্রযুক্তি এখানে বড় সুযোগ তৈরি করেছে। কৃত্রিম বুদ্ধিমত্তা ও অন্যান্য প্রযুক্তি ব্যবহার করে গ্রাহকের পরিচয় ও সক্ষমতা যাচাইয়ের খরচ কমানো সম্ভব।
ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোকেও এ সুযোগ কাজে লাগাতে হবে। বিশেষ করে নারী উদ্যোক্তাদের জন্য এটি গুরুত্বপূর্ণ। কারণ, তাঁদের বড় একটি অংশ এখনো প্রয়োজনীয় ঋণসুবিধা থেকে বঞ্চিত।
নতুন উদ্যোক্তার ক্ষেত্রে পুরোনো উদ্যোক্তার মতো কেওয়াইসি বা ঋণ মূল্যায়ন করা ঠিক হবে না। তাঁদের ব্যবসার ধরন ও ঝুঁকি ভিন্ন। কৃষির ক্ষেত্রেও একই কথা প্রযোজ্য। মৌসুম, অঞ্চল, পণ্য ও খাতভেদে ঋণের শর্ত ও আর্থিক পণ্য আলাদা হওয়া দরকার। এর সঙ্গে বিমা যুক্ত করা জরুরি। জলবায়ু ও আবহাওয়ার ঝুঁকিপ্রবণ কৃষকদের জন্য প্যারামেট্রিক (নির্দিষ্ট ক্ষয়ক্ষতি সরাসরি যাচাই করে আগে থেকে নির্ধারিত সূচক) বিমা কার্যকর হতে পারে।
সবশেষে বলব, শুধু ঋণ নয়, উপযুক্ত ঋণ নিশ্চিত করতে খাত ও অঞ্চলভিত্তিক গবেষণা আরও বাড়াতে হবে। ব্যাংক, আর্থিক প্রতিষ্ঠান, এসএমই ফাউন্ডেশন ও ক্ষুদ্রঋণ প্রতিষ্ঠান—সবারই এ ক্ষেত্রে ভূমিকা আছে।
মো. সায়েদুল হক, হেড অব মাইক্রোইনস্যুরেন্স; মাইক্রোফাইন্যান্স, ব্র্যাক
ব্র্যাকের ক্ষুদ্রঋণ কর্মসূচিতে কৃষকের চাহিদা অনুযায়ী আমাদের পণ্য ও প্রক্রিয়া নতুনভাবে সাজানোর চেষ্টা করছি। কারণ, এখন কৃষকের প্রয়োজন শুধু ঋণ নয়; আয় বাড়ানো, আয় বৈচিত্র্যময় করা ও উৎপাদনের ঝুঁকি কমানোও জরুরি। আমাদের প্রায় ১ কোটি ২০ লাখ গ্রাহকের ৫০ থেকে ৭০ শতাংশ কৃষক বা কৃষিপণ্য প্রক্রিয়াকরণের সঙ্গে যুক্ত। গত অর্থবছরে ক্ষুদ্রঋণ প্রতিষ্ঠান খাতে বিতরণ করা কৃষিঋণের প্রায় ৩১ শতাংশ ব্র্যাক দিয়েছে। কৃষকের নগদ প্রবাহের সঙ্গে সামঞ্জস্য রেখে ১২ মাসের ঋণের পাশাপাশি মৌসুমি ঋণ চালু করেছি।
এতে ফসল কাটার পর একসঙ্গে ঋণ পরিশোধের সুযোগ রয়েছে। নিম্নমানের বীজ, কীটনাশক ও সার ব্যবহারে কৃষকের উৎপাদন খরচ বাড়ে। তাই ঋণের পাশাপাশি কৃষি ইকোসিস্টেমের প্রয়োজনীয় সেবাও দেওয়ার চেষ্টা করছি। এ জন্য তিনটি এলাকায় ‘অ্যাগ্রি মডার্ন ভিলেজ’ উদ্যোগ নেওয়া হয়েছে। সরকারি কৃষি সম্প্রসারণ সেবার কভারেজ সীমিত হওয়ায় আমরা প্রায় ৩০০ কৃষিবিদ নিয়োগ করেছি। তাঁরা গ্রাম পর্যায়ে কৃষকদের সেবা দিচ্ছেন। কৃষকের উৎপাদন সুরক্ষায় শস্য নিরাপত্তা বিমা চালু করেছি। পাশাপাশি প্রতি সপ্তাহে আবহাওয়া ও কৃষি পরামর্শ দেওয়া হচ্ছে। এ ধরনের সমন্বিত সেবা কৃষকের উৎপাদন, আয় ও ঝুঁকি ব্যবস্থাপনায় ক্ষুদ্রঋণের কার্যকারিতা আরও বাড়াতে পারে।
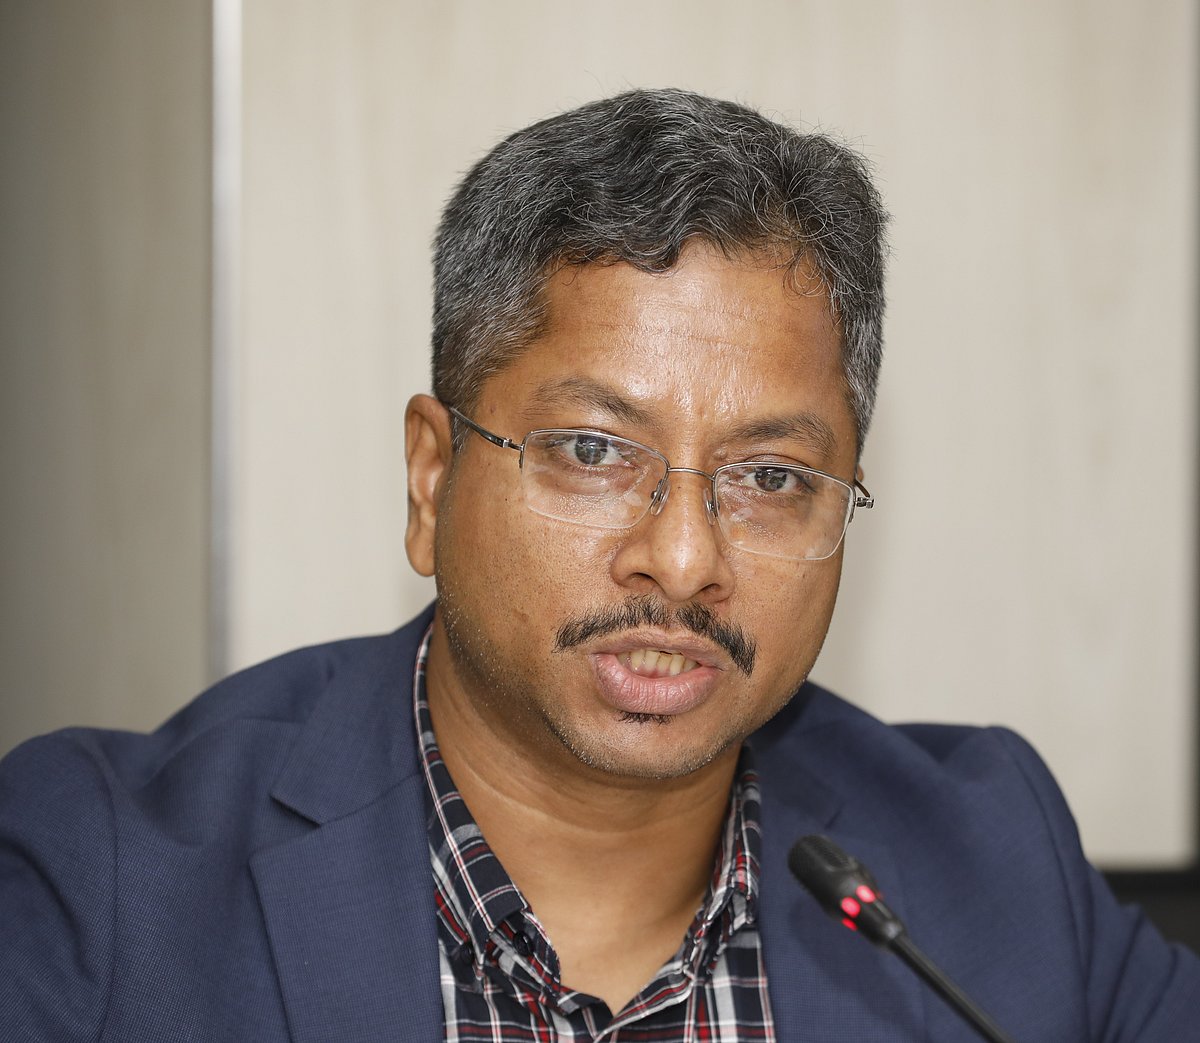
সুমন চন্দ্র সাহা, উপমহাব্যবস্থাপক, এসএমই ফাউন্ডেশন
কৃষক ও গ্রামীণ উদ্যোক্তাদের জন্য ক্ষুদ্রঋণ কর্মসূচিকে পরিবর্তিত বাস্তবতার সঙ্গে নতুনভাবে সাজানোর সময় এসেছে। শুধু ঋণ দিলেই দায়িত্ব শেষ হয় না; তাঁদের আয়, ঝুঁকি ও ভবিষ্যৎ সক্ষমতাও বিবেচনায় নিতে হবে। বিশেষ করে প্রান্তিক উদ্যোক্তাদের জন্য ঋণের সঙ্গে বিমা, গ্যারান্টি ও অন্যান্য সহায়তা যুক্ত করা জরুরি। আমরা সমন্বিত অর্থায়নের মাধ্যমে বিমা যুক্ত করার চেষ্টা করছি, যাতে জলবায়ু ও অন্যান্য অভিঘাত মোকাবিলায় তাঁরা স্থিতিস্থাপক হতে পারেন। জলবায়ু পরিবর্তনের ঝুঁকি বিবেচনায় তাঁদের আয়ের উৎস বহুমুখী করা প্রয়োজন।
একই সঙ্গে ডিজিটালাইজেশনের সুযোগ কাজে লাগিয়ে কম খরচে ও সহজ শর্তে ঋণ দেওয়ার পরিসর বাড়াতে হবে। ন্যানো লোনের মতো ডিজিটাল ঋণ কর্মসূচি প্রান্তিক পর্যায়ে বিস্তারের সুযোগ রয়েছে। তাই প্রচলিত ঋণের পাশাপাশি মালিকানাস্বত্ব ও বিকল্প অর্থায়নের সুযোগ তৈরি করতে হবে। কৃষকেরাও এখন শুধু উৎপাদক নন, কৃষি উদ্যোক্তায় পরিণত হচ্ছেন। উপযুক্ত দাম পেতে তাঁরা সরাসরি বাজারে যেতে চান। এ জন্য শুধু ঋণ নয়, প্রয়োজন কৃষিপণ্যের মূল্যমান, সরবরাহ ও বিতরণব্যবস্থার উন্নয়ন। এসব সহায়তা নিশ্চিত হলে কৃষক ও গ্রামীণ উদ্যোক্তারা আরও স্থিতিস্থাপক হবেন এবং জলবায়ুসহ বিভিন্ন অভিঘাত মোকাবিলা করতে পারবেন।
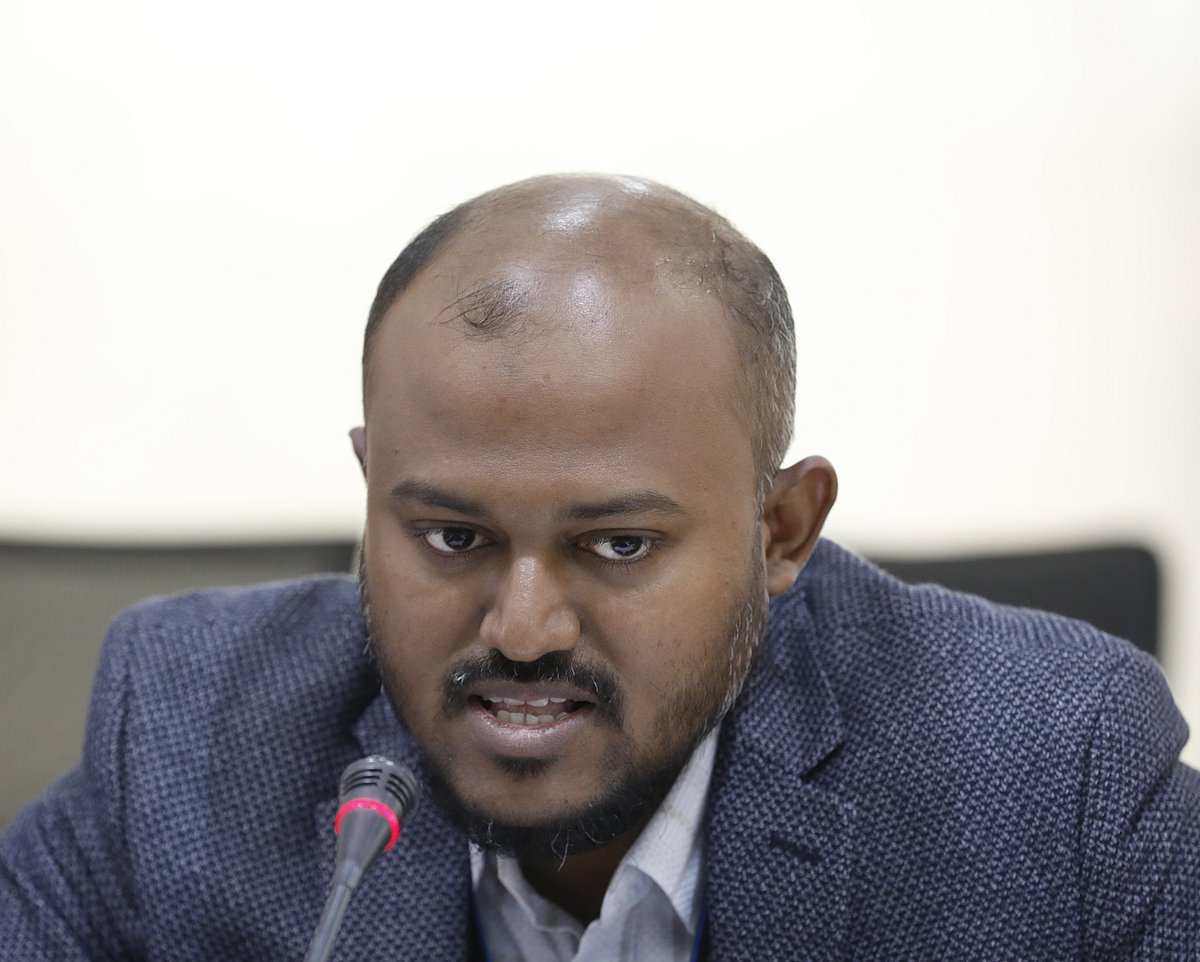
মো. ফয়সাল খন্দকার, যুগ্ম পরিচালক, কৃষিঋণ বিভাগ, বাংলাদেশ ব্যাংক
কৃষিঋণ বিভাগের মূল লক্ষ্য কৃষক ও গ্রামীণ অর্থনীতির সঙ্গে যুক্ত মানুষের কাছে ঋণ পৌঁছে দেওয়া। প্রতি অর্থবছরের শুরুতে আমরা লক্ষ্য নির্ধারণ করি। গত অর্থবছরে ৩৯ হাজার কোটি টাকা লক্ষ্যমাত্রার বিপরীতে ৪২ হাজার কোটি টাকা বিতরণ করা হয়েছে। এ অর্থবছরে লক্ষ্যমাত্রা বাড়িয়ে ৬০ হাজার কোটি টাকা করা হয়েছে। ঋণ বিতরণ ও প্রতিবেদন প্রক্রিয়া দ্রুত করতে ওয়েবভিত্তিক সফটওয়্যার চালু করেছি।
প্রত্যন্ত অঞ্চলে ব্যাংকের শাখা ও নেটওয়ার্ক সীমিত হওয়ায় ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর সঙ্গে ব্যাংকের সংযোগকে আমরা গুরুত্বপূর্ণ মনে করি। ব্যাংক এনজিওকে ঋণ দিতে পারে, আর এনজিও তা গ্রাহক পর্যায়ে পৌঁছে দেয়।
এতে প্রত্যন্ত অঞ্চলের মানুষ ঋণের সুযোগ পান। কৃষিঋণে সরল সুদ নিশ্চিত করতে আমরা মনিটরিং করি। ক্ষুদ্রঋণ প্রতিষ্ঠানের সর্বোচ্চ সুদের হার ২৪ শতাংশ হলেও তা আরও কমানোর সুযোগ বিবেচনা করছি। নতুন নীতিতে ১০ হাজার কোটি ও ৩ হাজার কোটি টাকার দুটি পুনঃ অর্থায়ন স্কিম চালু হয়েছে। কৃষিঋণকে প্রক্রিয়াজাতকরণ ও রপ্তানিতেও সম্প্রসারণ করা হয়েছে। এসব স্কিমে গ্রাহক ৭ শতাংশ সুদে ঋণ নিতে পারবেন।
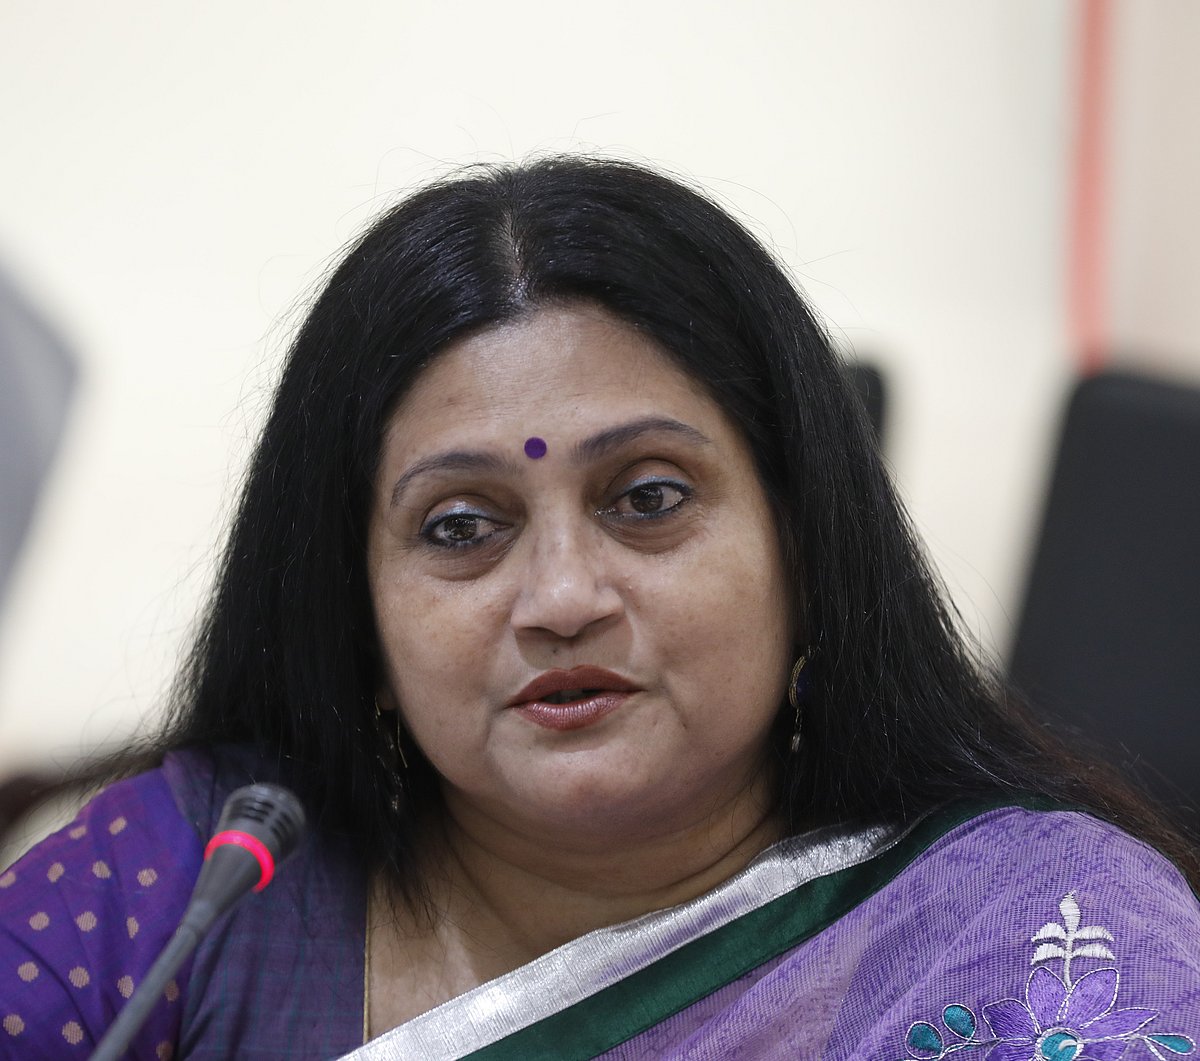
সিতি সালমা খান, স্বত্বাধিকারী, সাত সতেরো
একজন উদ্যোক্তা ও ইউসিবির সুবিধাভোগী হিসেবে আমার অভিজ্ঞতা থেকে বলছি। ২০২৪ সালে ইউসিবির সহায়তায় ‘সাত সতেরো’ রেস্টুরেন্ট সংস্কার করি। ব্যাংকটি শুধু আর্থিক সহায়তাই দেয়নি, সংকটে মানসিকভাবেও পাশে থেকেছে। এ জন্য আমি কৃতজ্ঞ। তবে ক্ষুদ্র উদ্যোক্তার জন্য শুধু ঋণ পেলেই সব সমস্যার সমাধান হয় না। ২০২৪ সালে ব্যবসার স্থান পরিবর্তনের পর ট্রেড লাইসেন্সসহ ফায়ার লাইসেন্স ও নানা অনুমোদনের প্রয়োজন হয়। ২০২৫ সালের ফেব্রুয়ারিতে মালিকানার ধরন পরিবর্তনের আবেদন করে ২০২৬ সালের সেপ্টেম্বরে সফলতা পেয়েছি।
এই দীর্ঘ প্রক্রিয়া উদ্যোক্তার জন্য দুষ্টচক্র তৈরি করে। সরকারের সংশ্লিষ্ট প্রতিষ্ঠান, বাংলাদেশ ব্যাংক, পিকেএসএফ ও ব্যাংকগুলোকে বিষয়টি বিবেচনা করতে হবে। উদ্যোক্তার সক্ষমতা ও ক্রেডিট রেটিং ভালো হলেও প্রয়োজনীয় নথিপত্র ও আইনি অবস্থান ঠিক না থাকলে ব্যাংকের পক্ষে সহায়তা করা সম্ভব হয় না। ২০০৫ সালে উদ্যোক্তা হিসেবে যাত্রা করে ৪০ জন কর্মচারীকে বোনাস দিয়ে ঘরে ফিরি। অর্থাৎ শুধু নিজের জন্য নয়, কর্মসংস্থানের জন্যও কাজ করছি। তাই ক্ষুদ্র উদ্যোক্তাদের সংকট নিয়ে গভীর গবেষণা ও পর্যবেক্ষণ প্রয়োজন।
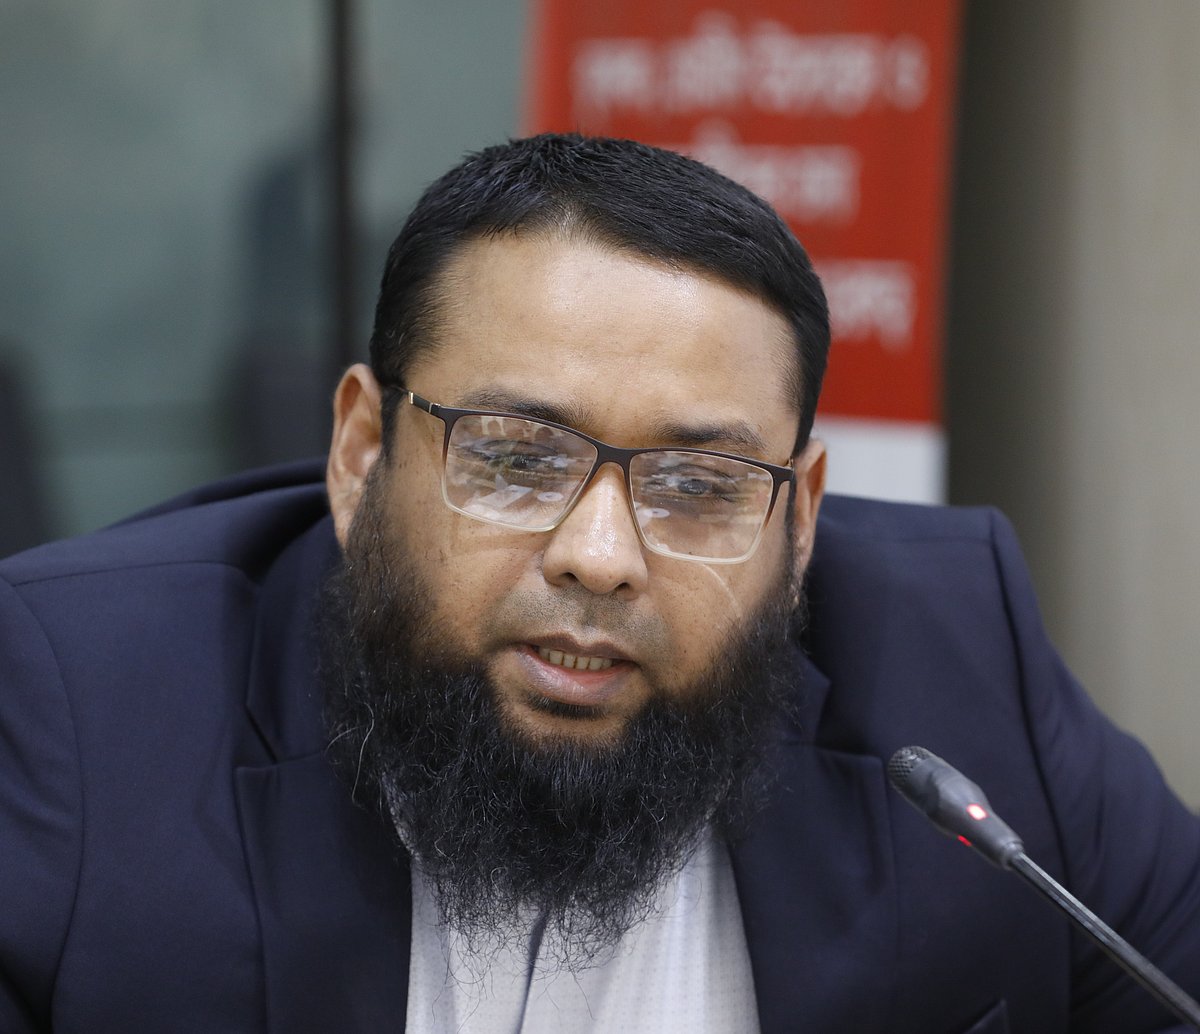
মীর রায়হান আলী, ব্যবস্থাপনা পরিচালক, প্লাটিনাম প্রিন্ট অ্যান্ড প্যাক লিমিটেড
বাংলাদেশ ব্যাংক বা অন্য কোনো ব্যাংক নীতিমালা তৈরির সময় আমাদের মতো উদ্যোক্তাদের সঙ্গে আলোচনা ও সম্পৃক্ত করা প্রয়োজন। বর্তমানে ওয়ার্কিং ক্যাপিটাল ফাইন্যান্সের মেয়াদ এক বছর। অথচ অনেক ব্যবসার জন্য এক বছরের মধ্যে কিস্তিতে তা পরিশোধ করা বাস্তবসম্মত নয়। প্রয়োজনের সময় অর্থ নিলেও ব্যবসার নগদ প্রবাহের সঙ্গে সামঞ্জস্য না থাকায় উদ্যোক্তা খেলাপি হয়ে যেতে পারেন। আমাদের ব্যবসায় ওয়ার্কিং ক্যাপিটাল গুরুত্বপূর্ণ। পণ্য ক্রেডিটে বিক্রি করতে হয়, যেখানে ৬০ থেকে ৯০ দিনের ক্রেডিট থাকে। তাই ২০০৭ সাল থেকেই আমি ফ্যাক্টরিং ফাইন্যান্সের সঙ্গে যুক্ত।
কিন্তু ব্যবসার বাস্তবতার সঙ্গে অর্থায়নের নীতিমালা সব সময় সামঞ্জস্যপূর্ণ নয়। কোনো উদ্যোক্তা সম্পদ কেনার জন্য অর্থায়ন পেলেও সেটি পরিচালনার জন্য ওয়ার্কিং ক্যাপিটাল প্রয়োজন হয়। তাই সম্পদ অর্থায়ন ও ওয়ার্কিং ক্যাপিটালের মধ্যে সমন্বয় দরকার। নীতিমালা তৈরির সময় উদ্যোক্তাদের সম্পৃক্ত করা গেলে বাস্তব সমস্যাগুলো তুলে ধরা সম্ভব হবে। আমরা ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের মাধ্যমে এ কাজে সহযোগিতা করতে পারি। এতে নীতিমালা কার্যকর হবে এবং উদ্যোক্তারা ভালোভাবে ব্যবসা পরিচালনার সুযোগ পাবেন।
সম্পাদক ও প্রকাশক: <b>ডি. হাসান. খান</b>
|
নির্বাহী সম্পাদক: <b>এ. এইচ. সুমন</b>
<div><b>বেলভিউ টাওয়ার ৭১ বীর উত্তম সিআর দত্ত রোড, হাতিরপুল, ঢাকা-১২০৫</b></div>


 |
ইং