এজেন্ট ব্যাংকিংয়ে আমানতের চেয়ে দ্রুত বাড়ছে ঋণ
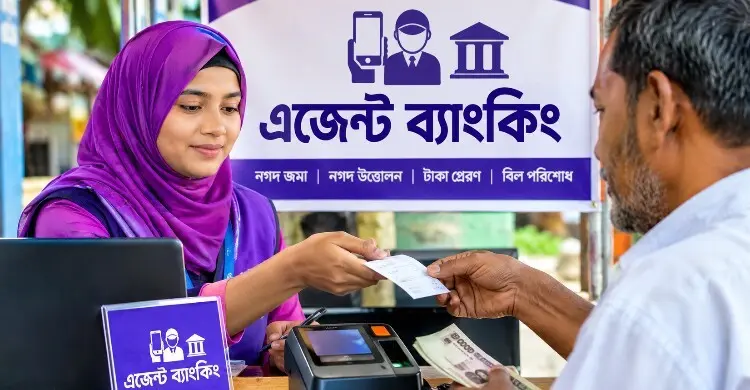 দেশের ব্যাংকিং খাতে যখন সামগ্রিক ঋণ প্রবৃদ্ধি তলানিতে, তখন এজেন্ট ব্যাংকিংয়ের মাধ্যমে ঋণ বিতরণ বাড়ছে উল্লেখযোগ্য হারে। গত এক বছরে এজেন্ট ব্যাংকিংয়ে ঋণ বিতরণ বেড়েছে প্রায় ৪১ শতাংশ। বিপরীতে একই সময়ে আমানত বেড়েছে ১৪ শতাংশ। গ্রামীণ ও প্রত্যন্ত এলাকায় কৃষি, কুটির, ক্ষুদ্র ও মাঝারি ব্যবসায় সরাসরি ঋণ পৌঁছে দেওয়ার প্রবণতাই এ খাতে ঋণ বৃদ্ধির অন্যতম কারণ বলে মনে করছেন সংশ্লিষ্টরা।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত জুন শেষে এজেন্ট ব্যাংকিংয়ের মাধ্যমে বিতরণ করা ঋণের পরিমাণ দাঁড়িয়েছে প্রায় ৪১ হাজার কোটি টাকা। এক বছর আগে এ অঙ্ক ছিল এর চেয়ে প্রায় ৪১ শতাংশ কম। অন্যদিকে, আমানতের পরিমাণ বেড়ে হয়েছে প্রায় ৫২ হাজার কোটি টাকা।
এজেন্ট ব্যাংকিংয়ের মাধ্যমে ঋণ বিতরণে সবচেয়ে এগিয়ে রয়েছে ব্র্যাক ব্যাংক। আর আমানত সংগ্রহে শীর্ষ অবস্থানে রয়েছে ইসলামী ব্যাংক বাংলাদেশ।
বাড়েনি এজেন্ট, বেড়েছে কার্যক্রম
বাংলাদেশ ব্যাংকের হিসাবে, এজেন্ট ব্যাংকিংয়ের অনুমোদন পাওয়া ব্যাংকের সংখ্যা ৩১টি। এর মধ্যে একটি ছাড়া বাকি সব ব্যাংকই কার্যক্রম শুরু করেছে। এসব ব্যাংকের অধীনে এজেন্ট রয়েছে ১৫ হাজার ৪২৪টি। একই এজেন্ট একাধিক আউটলেট পরিচালনা করতে পারে। ফলে মোট আউটলেটের সংখ্যা দাঁড়িয়েছে ২০ হাজার ৫৯৭টি।
তবে গত এক বছরে এজেন্ট ও আউটলেটের সংখ্যা খুব একটা বাড়েনি। এ সময়ে এজেন্ট বেড়েছে মাত্র ৫১টি এবং আউটলেট বেড়েছে ৪০টি।
বাংলাদেশ ব্যাংকের এক কর্মকর্তা জানান, ৫ আগস্টের পর বিভিন্ন এলাকায় কিছু এজেন্ট কার্যক্রম ছেড়ে চলে গেছেন। আবার অনিয়ম ও জালিয়াতির অভিযোগে কয়েকজন এজেন্টকে বাদ দেওয়া হয়েছে। পাশাপাশি দেশের অধিকাংশ এলাকায় এজেন্ট ব্যাংকিংয়ের বিস্তার এরই মধ্যে হওয়ায় নতুন এজেন্ট যুক্ত হওয়ার গতিও কমেছে। তবে এজেন্টের সংখ্যা না বাড়লেও আমানত ও ঋণসহ লেনদেনের বিভিন্ন সূচকে ভালো প্রবৃদ্ধি হচ্ছে।
গ্রামেই বেশি এজেন্ট ব্যাংকিংয়ের হিসাব
এজেন্ট ব্যাংকিংয়ের মাধ্যমে খোলা গ্রাহক হিসাবের সংখ্যা গত এক বছরে ১১ দশমিক ৫৫ শতাংশ বেড়ে হয়েছে ২ কোটি ৭২ লাখ ২৪ হাজার। এর মধ্যে গ্রামীণ এলাকার হিসাব ২ কোটি ৩০ লাখ ২৮ হাজার, যা মোট হিসাবের ৮৪ দশমিক ৫৯ শতাংশ।
নারী গ্রাহকদের হিসাবও উল্লেখযোগ্য। মোট হিসাবের মধ্যে নারীদের নামে রয়েছে প্রায় ১ কোটি ৩৫ লাখ ৫৯ হাজার অ্যাকাউন্ট।
তবে এজেন্ট ব্যাংকিংয়ের হিসাবের বড় অংশই কয়েকটি ব্যাংকের নিয়ন্ত্রণে। মোট হিসাবের ৮৮ দশমিক ৫৬ শতাংশ রয়েছে শীর্ষ পাঁচ ব্যাংকের কাছে।
সবচেয়ে বেশি হিসাব রয়েছে ডাচ্-বাংলা ব্যাংকের। মোট হিসাবের ৩০ দশমিক ৩১ শতাংশ এই ব্যাংকের। এরপর রয়েছে ব্যাংক এশিয়া ২৮ দশমিক ৪৫ শতাংশ, ইসলামী ব্যাংক বাংলাদেশ ২২ দশমিক ৯৯ শতাংশ, আল-আরাফাহ্ ইসলামী ব্যাংক ৪ দশমিক ৩৯ শতাংশ এবং ব্র্যাক ব্যাংক ২ দশমিক ৪৩ শতাংশ।
ঋণ বাড়ছে ৪১ শতাংশের বেশি
দেশের বেসরকারি খাতে গত জুন পর্যন্ত ঋণ প্রবৃদ্ধি হয়েছে মাত্র ৪ দশমিক ৪৭ শতাংশ। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, এটিই এ যাবৎকালের সর্বনিম্ন ঋণ প্রবৃদ্ধির অন্যতম চিত্র। এর বিপরীতে এজেন্ট ব্যাংকিংয়ের মাধ্যমে ঋণ বিতরণ বেড়েছে ৪০ দশমিক ৮৯ শতাংশ।
এ খাতে ঋণ বিতরণে সবচেয়ে বড় অবদান ব্র্যাক ব্যাংকের। গত এক বছরে ব্যাংকটির এজেন্ট আউটলেটের মাধ্যমে ঋণ বিতরণ বেড়েছে প্রায় ১০ হাজার ১০০ কোটি টাকা। জুন শেষে এর পরিমাণ দাঁড়িয়েছে ৩০ হাজার ১৫৮ কোটি টাকা। এজেন্ট ব্যাংকিংয়ের মোট ঋণের ৭৩ দশমিক ৭৯ শতাংশই দিয়েছে ব্যাংকটি।
এরপর রয়েছে সিটি ব্যাংক। এজেন্ট ব্যাংকিংয়ের মোট ঋণের ১০ দশমিক ২৭ শতাংশ বিতরণ করেছে ব্যাংকটি। ব্যাংক এশিয়ার অংশ ৪ দশমিক ৫৯ শতাংশ, ইসলামী ব্যাংক বাংলাদেশের ৪ দশমিক ৩৮ শতাংশ এবং ডাচ্-বাংলা ব্যাংকের ৩ শতাংশ।
অর্থাৎ শীর্ষ পাঁচ ব্যাংকের মাধ্যমেই এজেন্ট ব্যাংকিংয়ের মোট ঋণের ৯৬ দশমিক ০২ শতাংশ বিতরণ হয়েছে।
আমানত সংগ্রহে ইসলামী ব্যাংক শীর্ষে
ঋণের মতো এজেন্ট ব্যাংকিংয়ের আমানত সংগ্রহও কয়েকটি ব্যাংকের ওপর বেশি নির্ভরশীল। গত জুন শেষে মোট আমানতের ৮২ দশমিক ৯৫ শতাংশ এসেছে শীর্ষ পাঁচ ব্যাংকের মাধ্যমে।
এ তালিকায় সবার ওপরে রয়েছে ইসলামী ব্যাংক বাংলাদেশ। ব্যাংকটির মাধ্যমে সংগৃহীত আমানতের পরিমাণ ২০ হাজার ১৩৮ কোটি টাকা, যা এজেন্ট ব্যাংকিংয়ের মোট আমানতের ৩৮ দশমিক ৮০ শতাংশ।
দ্বিতীয় অবস্থানে থাকা ডাচ্-বাংলা ব্যাংকের অংশ ১৫ দশমিক ৪৩ শতাংশ। এরপর ব্যাংক এশিয়ার ১৪ দশমিক ৬৯ শতাংশ, আল-আরাফাহ্ ইসলামী ব্যাংকের ৭ দশমিক ৯২ শতাংশ এবং ব্র্যাক ব্যাংকের ৬ দশমিক ২৬ শতাংশ।
ব্যাংকিং খাতের সামগ্রিক ঋণ চাহিদা দুর্বল থাকার মধ্যেও এজেন্ট ব্যাংকিংয়ে ঋণের এমন দ্রুত প্রবৃদ্ধিকে গ্রামীণ অর্থনীতিতে ব্যাংকের সরাসরি উপস্থিতি বাড়ার একটি গুরুত্বপূর্ণ দিক হিসেবে দেখছেন সংশ্লিষ্টরা। বিশেষ করে এনজিওনির্ভর ঋণ বিতরণের পাশাপাশি ব্যাংকগুলো নিজেরাই এজেন্ট নেটওয়ার্ক ব্যবহার করে কৃষি ও ক্ষুদ্র উদ্যোক্তাদের কাছে ঋণ পৌঁছে দেওয়ায় এ প্রবণতা আরও জোরালো হচ্ছে।
ইএআর/এসএনআর
© ২০২৬ দৈনিক স্বাধীন কন্ঠ । সর্বস্বত্ব সংরক্ষিত
 প্রিন্ট করুন
 সেভ করুন