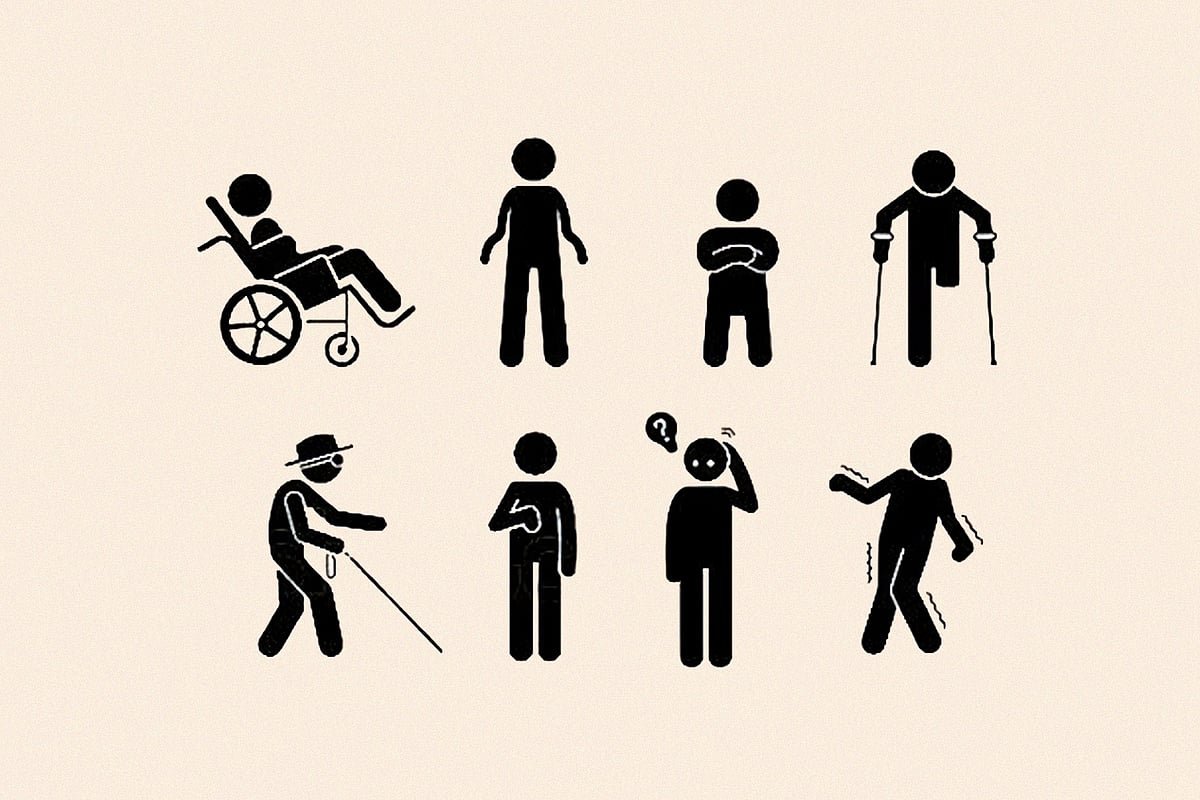
ঢাকার একটি ব্যাংক শাখায় হুইলচেয়ারে বসা এক গ্রাহক টাকা তুলতে গিয়ে ফিরে আসেন। কারণ, কাউন্টারের উচ্চতা তাঁর নাগালের বাইরে। দৃষ্টিপ্রতিবন্ধী এক তরুণী মোবাইল ব্যাংকিং অ্যাপ ব্যবহার করতে পারেন না; কারণ, অ্যাপটি স্ক্রিন রিডারের সঙ্গে সংগতিপূর্ণ নয়। শ্রবণপ্রতিবন্ধী এক ব্যবসায়ী ঋণের আবেদন করতে গিয়ে ব্যাংক কর্মকর্তার সঙ্গে যোগাযোগে হিমশিম খান।
এই দৃশ্যগুলো বিচ্ছিন্ন নয়; বরং বড় একটি জনগোষ্ঠীর প্রতিদিনের বাস্তবতা। প্রতিবন্ধিতা শুধু শারীরিক সীমাবদ্ধতা নয়। জাতিসংঘের প্রতিবন্ধী ব্যক্তিদের অধিকারবিষয়ক কনভেনশন অনুযায়ী, ব্যক্তির শারীরিক, মানসিক, বুদ্ধিবৃত্তিক বা ইন্দ্রিয়গত সীমাবদ্ধতা এবং সমাজের প্রতিবন্ধকতাপূর্ণ পরিবেশের মিথস্ক্রিয়ার ফলেই প্রতিবন্ধিতা তৈরি হয়। দৃষ্টি, শ্রবণ, বাক্, শারীরিক, বুদ্ধিবৃত্তিক, মানসিক স্বাস্থ্যজনিত প্রতিবন্ধিতা, অটিজম, সেরিব্রাল পালসিসহ বহুমাত্রিক পরিচয়ের মানুষ এ জনগোষ্ঠীর অন্তর্ভুক্ত। বয়স, দুর্ঘটনা, রোগ বা জন্মগত কারণেও যে কেউ প্রতিবন্ধিতার অংশ হতে পারেন। তাই বিষয়টি সমাজের প্রতিটি পরিবারের সঙ্গেই সম্পর্কিত।
একটি দেশের অর্থনীতি তখনই পূর্ণ সক্ষমতায় এগোয়, যখন শ্রমশক্তি ও ভোক্তাশক্তির প্রতিটি অংশ উৎপাদন ও ভোগের চক্রে যুক্ত থাকে। প্রতিবন্ধী ব্যক্তিদের বাদ রেখে অন্তর্ভুক্তিমূলক প্রবৃদ্ধির কথা বলা তাই স্ববিরোধী। আন্তর্জাতিক শ্রম সংস্থা ও বিশ্বব্যাংকের যৌথ গবেষণা অনুযায়ী, প্রতিবন্ধী ব্যক্তিদের শ্রমবাজার থেকে বাদ রাখার কারণে একটি দেশ তার মোট দেশজ উৎপাদনের ৩ থেকে ৭ শতাংশ পর্যন্ত হারাতে পারে। ইউনিসেফের ২০২৫ সালের বৈশ্বিক প্রতিবন্ধিতা অন্তর্ভুক্তি প্রতিবেদনেও নিম্ন ও মধ্যম আয়ের দেশে ক্ষতির পরিমাণ সর্বোচ্চ ৭ শতাংশ পর্যন্ত হওয়ার কথা উল্লেখ করা হয়েছে।
বিশ্ব স্বাস্থ্য সংস্থার হিসাবে, বিশ্বে প্রায় ১৩০ কোটি মানুষ—মোট জনসংখ্যার ১৬ শতাংশ বা প্রতি ছয়জনে একজন—উল্লেখযোগ্য প্রতিবন্ধিতা নিয়ে বসবাস করেন। তাঁদের প্রায় ৮০ শতাংশ উন্নয়নশীল দেশে। দ্য রিটার্ন অন ডিজঅ্যাবিলিটি গ্রুপের ২০২৪ সালের প্রতিবেদন অনুযায়ী, প্রতিবন্ধী ব্যক্তি ও তাঁদের পরিবার মিলিয়ে বিশ্বে বার্ষিক ব্যয়ক্ষমতা ১৮ দশমিক ৩ ট্রিলিয়ন মার্কিন ডলারের বেশি। ফলে তাঁরা শুধু সহায়তানির্ভর জনগোষ্ঠী নন; তাঁরা বিশাল এক সম্ভাবনাময় ভোক্তা ও অর্থনৈতিক শক্তি।
প্রতিবন্ধী ব্যক্তিদের অধিকার ও সুরক্ষা আইন, ২০১৩ তাঁদের সম্পত্তির অধিকার, ঋণ ও আর্থিক সেবা পাওয়ার অধিকার স্বীকৃতি দিয়েছে। প্রতিবন্ধী ভাতা মোবাইল আর্থিক সেবার মাধ্যমে বিতরণের উদ্যোগও অগ্রগতি তৈরি করেছে।
আর্থিক অন্তর্ভুক্তি ছাড়া কর্মসংস্থান, উদ্যোক্তা হওয়া, সঞ্চয় বা বিনিয়োগ—কোনোটিই পূর্ণাঙ্গভাবে সম্ভব নয়। বিশ্বব্যাংকের গ্লোবাল ফিনডেক্স ২০২৫ অনুযায়ী, বিশ্বের ৭৯ শতাংশ প্রাপ্তবয়স্কের আর্থিক হিসাব রয়েছে। কিন্তু লিঙ্গ, বয়স, শিক্ষা ও আয়ের ভিত্তিতে তথ্য বিশ্লেষণ করা হলেও প্রতিবন্ধিতার ভিত্তিতে পৃথক তথ্য এখনো সংগ্রহ করা হয় না। ফলে প্রতিবন্ধী ব্যক্তিদের আর্থিক অন্তর্ভুক্তি নীতিনির্ধারকদের কাছে অনেকটাই অদৃশ্য।
দক্ষিণ এশিয়ায় গত এক দশকে আর্থিক অন্তর্ভুক্তিতে অগ্রগতি হয়েছে। ফিনডেক্স ২০২৫ অনুযায়ী, ২০১৪ সালের ৪৬ শতাংশ থেকে বেড়ে এখন এ অঞ্চলের ৭৮ শতাংশ প্রাপ্তবয়স্কের আর্থিক হিসাব রয়েছে। কিন্তু প্রতিবন্ধী ব্যক্তিরা সমানভাবে এ অগ্রগতির সুফল পাচ্ছেন না। এশিয়া-প্রশান্ত মহাসাগরীয় অঞ্চলে মোবাইল অ্যাপ, এটিএম ও কিউআর পেমেন্টের দ্রুত বিস্তার অনেক ক্ষেত্রে তাঁদের আরও পিছিয়ে দিয়েছে; কারণ, এসব প্রযুক্তির নকশায় শুরু থেকেই সহজলভ্যতা যথেষ্ট গুরুত্ব পায়নি।
ভারত ও কেনিয়ার কিছু উদ্যোগ এ ক্ষেত্রে গুরুত্বপূর্ণ উদাহরণ। রিজার্ভ ব্যাংক অব ইন্ডিয়া ব্যাংক শাখা ও এটিএমে র্যাম্প ও ‘টকিং এটিএম’ স্থাপনের নির্দেশনা দিয়েছে। ২০২৫ সালে ভারতের সুপ্রিম কোর্ট ডিজিটাল আর্থিক সেবায় প্রবেশাধিকারের বিষয়টিকে সাংবিধানিক অধিকারের সঙ্গে যুক্ত করে রায় দেন। ইউনিয়ন ব্যাংক অব ইন্ডিয়ার ‘ইউনিয়ন অ্যাকসেস’ উদ্যোগে ব্রেইল নথি ও সংবেদনশীলতা প্রশিক্ষণের ব্যবস্থা করা হয়েছে। কেনিয়ায় ব্যাংকার্স অ্যাসোসিয়েশনের একটি পাইলট প্রকল্প ব্যাংক শাখা ও মোবাইল মানি সেবাকে প্রতিবন্ধীবান্ধব করার চেষ্টা করছে।
বাংলাদেশে সমস্যা আরও স্পষ্ট হয় প্রতিবন্ধী ব্যক্তির সংখ্যা নিয়ে পরিসংখ্যানের বড় ব্যবধান থেকে। ২০১১ সালের জনশুমারিতে প্রতিবন্ধিতার হার ছিল ১ দশমিক ৪৩ শতাংশ। সমাজসেবা অধিদপ্তরের এক জরিপে তা ৭ শতাংশের বেশি এবং খানার আয়-ব্যয় জরিপ ২০১০-এ ৯ দশমিক ১ শতাংশ। বাংলাদেশ পরিসংখ্যান ব্যুরোর জাতীয় প্রতিবন্ধী ব্যক্তি জরিপ ২০২১ অনুযায়ী হার ২ দশমিক ৮ শতাংশ বা প্রায় ৪৬ লাখ। আবার খানার আয়-ব্যয় জরিপ ২০২২-এ তা ৫ দশমিক ৭১ শতাংশ বা প্রায় ৯৪ লাখ। সমাজসেবা অধিদপ্তরের তথ্যভান্ডারে ২০২৪ সালের অক্টোবর পর্যন্ত নিবন্ধিত সংখ্যা প্রায় ৩৪ লাখ।
বিশ্ব স্বাস্থ্য সংস্থার বৈশ্বিক গড় ১৬ শতাংশ বাংলাদেশের জনসংখ্যায় প্রয়োগ করলে সংখ্যা দাঁড়ায় প্রায় আড়াই কোটি। আবার ২০১১ সালের বিশ্ব স্বাস্থ্য সংস্থা ও বিশ্বব্যাংকের যৌথ প্রতিবেদনে বাংলাদেশের জন্য আনুমানিক ১ কোটি ৬০ লাখ মানুষের কথা বলা হয়েছিল। এই বিশাল ব্যবধানের একটি কারণ প্রশ্ন করার পদ্ধতি। সরাসরি ‘আপনি কি প্রতিবন্ধী’ জানতে চাইলে সামাজিক কলঙ্কের কারণে অনেকে উত্তর এড়িয়ে যেতে পারেন। আন্তর্জাতিকভাবে স্বীকৃত ওয়াশিংটন গ্রুপের কার্যকারিতাভিত্তিক প্রশ্নপদ্ধতিতে সংখ্যা বেশি উঠে আসে।
এনএসপিডি ২০২১ অনুযায়ী, জনসংখ্যার মধ্যে শারীরিক প্রতিবন্ধিতা ১ দশমিক ৩৫ শতাংশ, দৃষ্টিপ্রতিবন্ধিতা শূন্য দশমিক ৪৬, শ্রবণপ্রতিবন্ধিতা শূন্য দশমিক ৩৬, বহুমাত্রিক প্রতিবন্ধিতা শূন্য দশমিক ৩৫, বাক্প্রতিবন্ধিতা শূন্য দশমিক ৩২ এবং বুদ্ধিবৃত্তিক প্রতিবন্ধিতা শূন্য দশমিক ২২ শতাংশ। এ ধরনের বিভাজিত তথ্য জরুরি; কারণ, দৃষ্টিপ্রতিবন্ধী গ্রাহকের জন্য ব্রেইল সেবা এবং শ্রবণ-বাক্প্রতিবন্ধী গ্রাহকের জন্য ইশারা ভাষার প্রয়োজন এক নয়। মবিলিটি বা হুইলচেয়ারনির্ভর ব্যবহারকারীর পৃথক সংখ্যাও জাতীয় জরিপে স্পষ্টভাবে উপস্থাপিত হয় না।
প্রতিবন্ধী ব্যক্তির জন্য ব্যাংক হিসাব শুধু লেনদেনের মাধ্যম নয়; এটি আত্মমর্যাদা, স্বাধীনতা ও অর্থনৈতিক নিরাপত্তারও বিষয়। নিজের নামে হিসাব না থাকলে সরকারি ভাতা, রেমিট্যান্স, ক্ষুদ্রঋণ বা উদ্যোক্তা হওয়ার সুযোগ থেকে তাঁরা বঞ্চিত হতে পারেন। পরিবারের অন্যের ওপর অতিরিক্ত নির্ভরশীলতা অপব্যবহারের ঝুঁকিও বাড়ায়।
বাংলাদেশে মূল সমস্যা নীতিমালার অভাবের চেয়ে বাস্তবায়নের ঘাটতি। ব্যাংক শাখা ও এটিএম এখনো সর্বত্র হুইলচেয়ারবান্ধব নয়। মোবাইল ও ইন্টারনেট ব্যাংকিং অ্যাপ অনেক সময় স্ক্রিন রিডার বা কণ্ঠস্বর-নির্দেশনার সঙ্গে সংগতিপূর্ণ নয়। কেওয়াইসি প্রক্রিয়ায় স্বাক্ষর বা ছবি তোলার শর্তও অনেকের জন্য সমস্যাজনক। সংবেদনশীলতা প্রশিক্ষণের অভাবে ব্যাংক কর্মকর্তাদের কেউ কেউ প্রতিবন্ধী ব্যক্তিকে আর্থিক সিদ্ধান্ত নেওয়ার অক্ষম হিসেবে বিবেচনা করেন। এর সঙ্গে রয়েছে প্রতিবন্ধিতাভিত্তিক বিভাজিত উপাত্তের ঘাটতি।
প্রতিবন্ধী ব্যক্তিদের অধিকার ও সুরক্ষা আইন, ২০১৩ তাঁদের সম্পত্তির অধিকার, ঋণ ও আর্থিক সেবা পাওয়ার অধিকার স্বীকৃতি দিয়েছে। প্রতিবন্ধী ভাতা মোবাইল আর্থিক সেবার মাধ্যমে বিতরণের উদ্যোগও অগ্রগতি তৈরি করেছে।
ব্যাংক খাতেও কিছু ইতিবাচক উদ্যোগ রয়েছে। প্রাইম ব্যাংক ও অস্ট্রেলিয়ার মোনাস ইউনিভার্সিটির যৌথ উদ্যোগে ‘ব্রেকিং অ্যাটিটিউডিনাল ব্যারিয়ার্স’ শীর্ষক তিন দিনের কর্মশালায় ব্যাংকটির প্রায় ৩০ জন জ্যেষ্ঠ কর্মকর্তা হুইলচেয়ারে বসে প্রশিক্ষণ নেন। এর ধারাবাহিকতায় দৃষ্টিপ্রতিবন্ধীদের জন্য ব্রেইল আর্থিক স্বাক্ষরতা বই, চেক বই ও ডেবিট কার্ডের ব্যবস্থা এবং শ্রবণ ও বাক্প্রতিবন্ধীদের জন্য ইশারা ভাষায় হোয়াটসঅ্যাপ ভিডিও কল ব্যাংকিং সেবা চালু করা হয়েছে। কয়েকটি শাখায় হুইলচেয়ার ব্যবহারকারীদের সুবিধার জন্য ক্যাশ কাউন্টারের উচ্চতাও কমানো হয়েছে। তবে একটি ব্যাংকের উদ্যোগ এখনো পুরো খাতের চর্চায় পরিণত হয়নি।
এ জন্য কেন্দ্রীয় ব্যাংককে প্রতিবন্ধী ব্যক্তিদের জন্য সুনির্দিষ্ট আর্থিক অন্তর্ভুক্তি নির্দেশিকা প্রণয়ন করতে হবে। শাখা, এটিএম, ডিজিটাল প্ল্যাটফর্ম ও কেওয়াইসি ব্যবস্থায় সহজলভ্যতার বাধ্যতামূলক মানদণ্ড থাকতে হবে। ব্যাংক ও মোবাইল আর্থিক সেবা প্রতিষ্ঠানগুলোর অ্যাপ ও ওয়েবসাইট আন্তর্জাতিক অ্যাকসেসিবিলিটি মানে উন্নীত করা, কর্মীদের প্রতিবন্ধিতাবিষয়ক প্রশিক্ষণ দেওয়া এবং আর্থিক স্বাক্ষরতায় ব্রেইল ও ইশারা ভাষা নিশ্চিত করা প্রয়োজন। নিয়মিত উপাত্ত সংগ্রহে প্রতিবন্ধিতাকে পৃথক বিশ্লেষণ বিভাগ হিসেবে যুক্ত করতে হবে। একই সঙ্গে প্রতিবন্ধী ব্যক্তি ও বিশেষ চাহিদাসম্পন্ন শিশুদের দক্ষতা উন্নয়ন এবং শিক্ষাপ্রতিষ্ঠানে তাদের উপযোগী পরিবেশ নিশ্চিত করা জরুরি।
প্রতিবন্ধী ব্যক্তিদের আর্থিক অন্তর্ভুক্তি কোনো দাতব্য কর্মসূচি নয়; এটি ন্যায্যতা ও উন্নয়ন অর্থনীতির অপরিহার্য শর্ত। বিশ্বজুড়ে প্রায় ১৩০ কোটি এবং বাংলাদেশে অন্তত অর্ধকোটি মানুষকে আর্থিক ব্যবস্থার বাইরে রেখে ‘সামগ্রিক আর্থিক অন্তর্ভুক্তি’ সম্ভব নয়। হুইলচেয়ার ব্যবহারকারী নির্বিঘ্নে ব্যাংকে ঢুকতে পারবেন, শ্রবণ ও বাক্প্রতিবন্ধী গ্রাহক ইশারা ভাষায় সেবা পাবেন এবং দৃষ্টিপ্রতিবন্ধী নারী স্বাধীনভাবে মোবাইল ব্যাংকিং ব্যবহার করতে পারবেন—আর্থিক অন্তর্ভুক্তির প্রকৃত সাফল্য তখনই নিশ্চিত হবে।
এম এম মাহবুব হাসান ব্যাংকার, উন্নয়ন গবেষক ও লেখক


সম্পাদক ও প্রকাশক: <b>ডি. হাসান. খান</b>
|
নির্বাহী সম্পাদক: <b>এ. এইচ. সুমন</b>
<div><b>বেলভিউ টাওয়ার ৭১ বীর উত্তম সিআর দত্ত রোড, হাতিরপুল, ঢাকা-১২০৫</b></div>


 |
ইং